Lineamientos para el control interno en hospitales nacionales
NewsITe
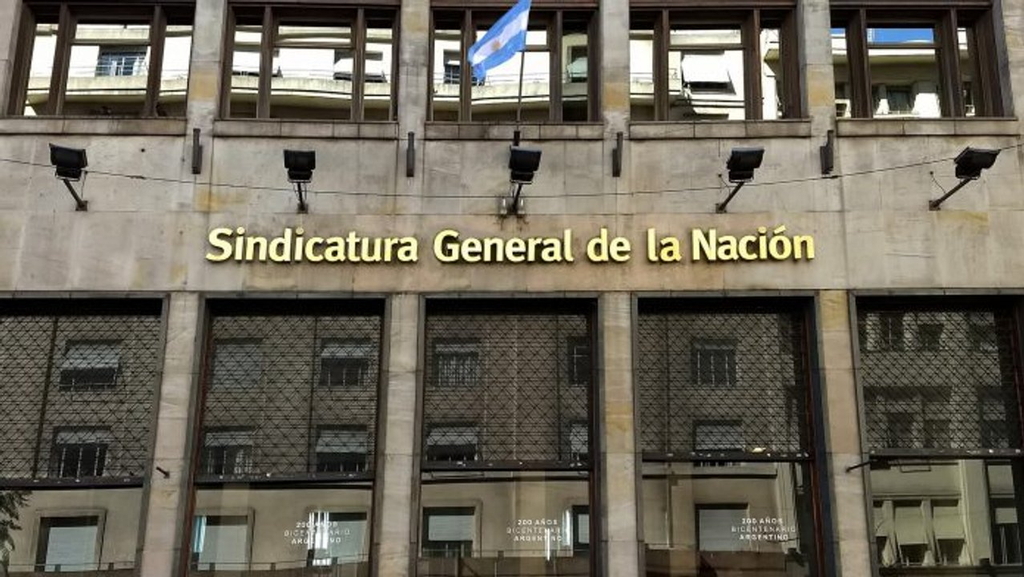
La Sindicatura General de la Nación (SIGEN) formalizó un conjunto de pautas específicas para la organización y la planificación del trabajo de las futuras unidades de auditoría interna en los hospitales SAMIC, que comenzarán a operar a partir de 2027 y en los años posteriores. La medida busca fortalecer los mecanismos de control y transparencia en establecimientos clave de atención médica de alta complejidad en todo el país.
Las disposiciones fueron establecidas mediante la Resolución 312/2026, publicada en el Boletín Oficial, que complementa las reglas generales del sistema de control interno del Estado con criterios adaptados a los Servicios de Atención Médica Integral para la Comunidad (SAMIC). Estos hospitales tienen una estructura de financiamiento y gestión particular, con participación de la Nación y, en muchos casos, de provincias y otros actores, lo que vuelve central la existencia de auditorías internas robustas.
Para las unidades de auditoría que inicien sus actividades en 2027, el anexo de la resolución fija que el primer plan anual de trabajo deberá presentarse, como fecha límite, el 30 de octubre de 2026. En el caso de las unidades que se pongan en marcha con posterioridad, regirán los plazos generales vigentes para cada ejercicio. Si la creación se concreta con el año ya iniciado, las auditorías deberán programar su actividad sobre el período restante.
Enfoque en riesgos, compras y procesos hospitalarios clave
La SIGEN dispone que la programación del trabajo de auditoría se base en una evaluación preliminar de riesgos, documentada y sistemática. Deberán ponderarse, entre otros factores, la relevancia económica de las operaciones, las debilidades detectadas en los controles existentes y el potencial impacto de esas falencias sobre la continuidad y calidad de la atención sanitaria a los pacientes.
Entre los proyectos considerados prioritarios se ubican las compras, contrataciones y pagos; la gestión de personal y la liquidación de haberes; así como los inventarios y los bienes de uso. Además, cada plan anual deberá contemplar al menos un proceso hospitalario sustantivo, vinculado directamente con la prestación de servicios de salud.
- Farmacia, stock y disponibilidad de medicamentos e insumos críticos.
- Turnos y acceso efectivo a las prestaciones programadas.
- Uso y rotación de quirófanos y otros servicios de alta complejidad.
- Mantenimiento preventivo y correctivo de equipos médicos esenciales.
La norma sugiere especialmente focalizar en farmacia y en la provisión de insumos y medicamentos críticos. No obstante, habilita a que cada hospital seleccione otros procesos cuando su riesgo relativo sea mayor, siempre que exista una justificación fundada y se cuente con las competencias técnicas necesarias para auditar esas áreas.
Comités de control interno y excepciones para el Garrahan
En los hospitales donde se implemente por primera vez una unidad de auditoría interna, el Comité de Control Interno deberá celebrar su reunión inicial dentro de los 60 días corridos desde la designación del primer titular del área. Ese ámbito será responsable de articular la relación entre la conducción del hospital, los responsables de las áreas clave y los auditores internos.
La resolución enfatiza que los esquemas de estructura y dotaciones de personal incluidos en el anexo tienen carácter orientativo y no reemplazan los actos formales para la creación de cargos, la designación de agentes ni la asignación de presupuesto.
El Hospital Garrahan, que ya cuenta con una unidad de auditoría y un comité de control interno en funcionamiento, queda exceptuado de realizar esa reunión constitutiva inicial. Sin embargo, seguirá sujeto al resto de las obligaciones previstas para el funcionamiento del comité y deberá continuar ajustando su planificación a los lineamientos generales y a las pautas específicas que le resulten aplicables.
Finalmente, la SIGEN aclara que cada hospital deberá adecuar sus planes y estructuras de auditoría a los recursos efectivos disponibles, tanto en términos presupuestarios como de personal. La intención oficial es avanzar hacia un esquema homogéneo de control interno en la red de hospitales SAMIC, sin perder de vista las particularidades de cada institución y la necesidad de garantizar, en todos los casos, la continuidad de la atención y el uso eficiente de los fondos públicos destinados a la salud.
