El riesgo país toca su máximo del año y crece la desconfianza
NewsITe
El riesgo país argentino trepó hasta los 927 puntos básicos, su nivel más alto del año, consolidando una escalada que encendió todas las alarmas en el mercado financiero. El salto se produce después de que, en julio, el indicador de JP Morgan tocara un piso cercano a los 402 puntos, lo que evidencia un fuerte deterioro en la percepción de riesgo sobre la deuda soberana.
[p]
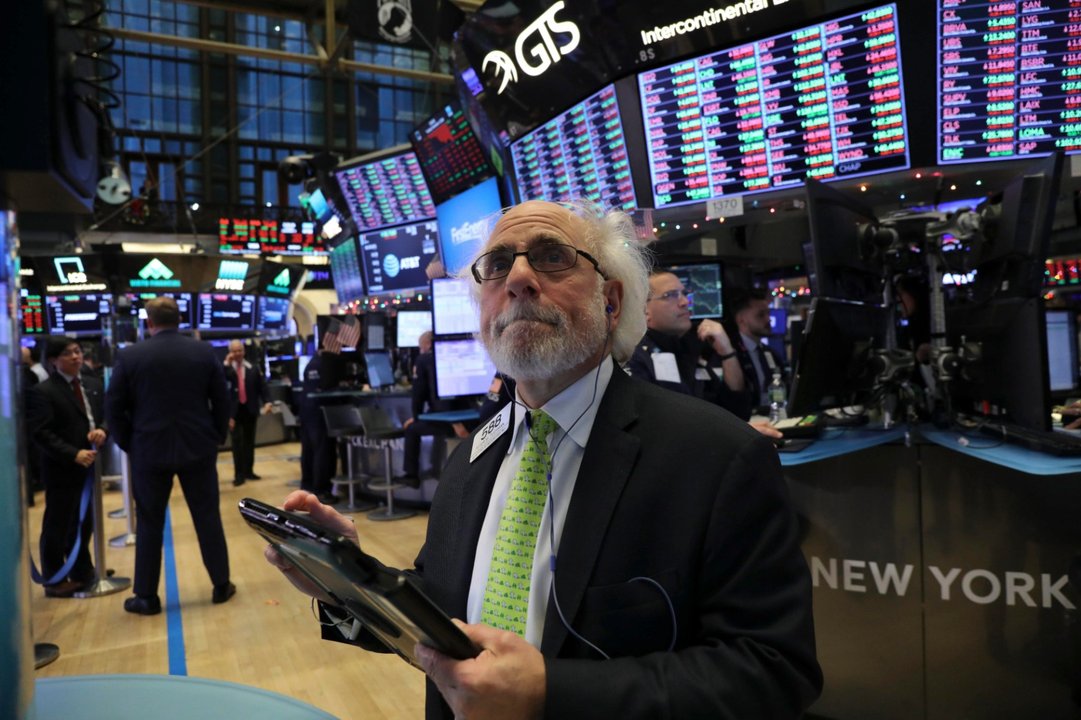
En paralelo, los bonos argentinos que cotizan en Wall Street sufren una nueva rueda negativa, con bajas en torno al 2,9%, luego de pérdidas previas que habían oscilado entre el 0,2% y el 0,7%. La corrección llega en una jornada marcada también por el mal clima global: el Nasdaq retrocede 5,1% y el Dow Jones casi 2%, en un contexto de fuerte aversión al riesgo.
Analistas locales remarcan que el empeoramiento de los activos argentinos no se explica solo por el ruido internacional. Según señalan, el proceso de deterioro comenzó a mediados de julio y, hasta este martes, el riesgo país acumuló una suba de unos 440 puntos básicos. El mercado empieza a poner en precio dudas sobre el respaldo político para sostener el actual rumbo económico, así como sobre la capacidad del país para cumplir sus compromisos financieros en un escenario de financiamiento externo restringido.
Factores externos, deuda riesgosa y dudas políticas
Al componente doméstico se suma un factor político internacional: la posibilidad de que el nuevo mapa legislativo en Estados Unidos reactive proyectos para limitar la ayuda financiera a la Argentina. Un eventual debilitamiento de la influencia de Donald Trump en Washington es leído como una mala noticia para el país, que en los últimos años se apoyó en ese vínculo para negociar con organismos y mercados.
En paralelo, el castigo global a los créditos de mayor riesgo golpea de lleno a la deuda argentina, calificada en la categoría CCC. En un contexto de tasas internacionales más altas, se produjo un fuerte desacople de los bonos de menor calidad crediticia y se elevó la vara para los países comparables. El spread entre los segmentos CCC y B ya ronda los 1.000 puntos básicos, encareciendo aún más el financiamiento para economías frágiles.
Las acciones argentinas que operan en Nueva York también acusan el golpe, con caídas de hasta 5,5%. Los bancos, como Supervielle, figuran entre los más castigados, al igual que compañías de servicios como Edenor. Mercado Libre muestra un desplome aún mayor, de alrededor del 15%, afectado además por la lectura negativa de sus últimos resultados trimestrales.
En la Bolsa porteña, el índice S&P Merval se mueve en sintonía con el malhumor generalizado: retrocede 2,8% medido en pesos y cerca de 3,9% en dólares, reflejando la salida de inversores que reducen exposición a activos argentinos en un entorno dominado por el modo risk off.
El desafío de recuperar confianza y asegurar divisas
- Consolidar resultados económicos que mejoren la solvencia fiscal y externa.
- Dar señales claras de continuidad de políticas más allá de 2027.
- Fortalecer la capacidad de generación de divisas para afrontar la deuda.
- Reducir la dependencia de la financiación de alto riesgo en mercados internacionales.
“La Argentina paga por sus propios pecados y por el castigo global a los créditos más riesgosos”, advirtió Nicolás Max, Chief Investment Officer de Criteria, al analizar el aumento del riesgo país.
De acuerdo con los especialistas, el riesgo país condensa la desconfianza de parte del mercado sobre el desempeño futuro de la economía y la posibilidad de que, con los mercados prácticamente cerrados, el país genere las divisas necesarias para cumplir con sus obligaciones. También incorpora la incertidumbre política respecto de la continuidad, después de 2027, de un marco económico que hoy es visto como relativamente estable.
En este escenario, el principal desafío para la Argentina será recomponer la confianza, reducir la volatilidad financiera y mostrar un sendero consistente que permita bajar paulatinamente el riesgo país. Solo así se podrá reabrir el acceso al crédito en condiciones sostenibles y aliviar la presión sobre bonos, acciones y el conjunto de la economía real.
