El financiamiento a familias volvió a contraerse en el mercado local
NewsITe
El crédito al consumo registró en octubre una nueva caída en términos reales, motorizada principalmente por el retroceso en el uso de las tarjetas de crédito. Si bien los préstamos hipotecarios mostraron una mejora, el repunte no alcanzó para compensar la merma en las líneas vinculadas al gasto cotidiano de los hogares.
De acuerdo con un informe de la consultora Equilibra, el financiamiento al sector privado consolidado mostró en octubre una leve contracción mensual del 0,1% real, sin estacionalidad. Esa variación surge de un comportamiento dispar entre los distintos segmentos: mientras el crédito a las familias se redujo un 0,3% real, el financiamiento a empresas avanzó un 0,3% real, siempre medido en pesos y dólares constantes.
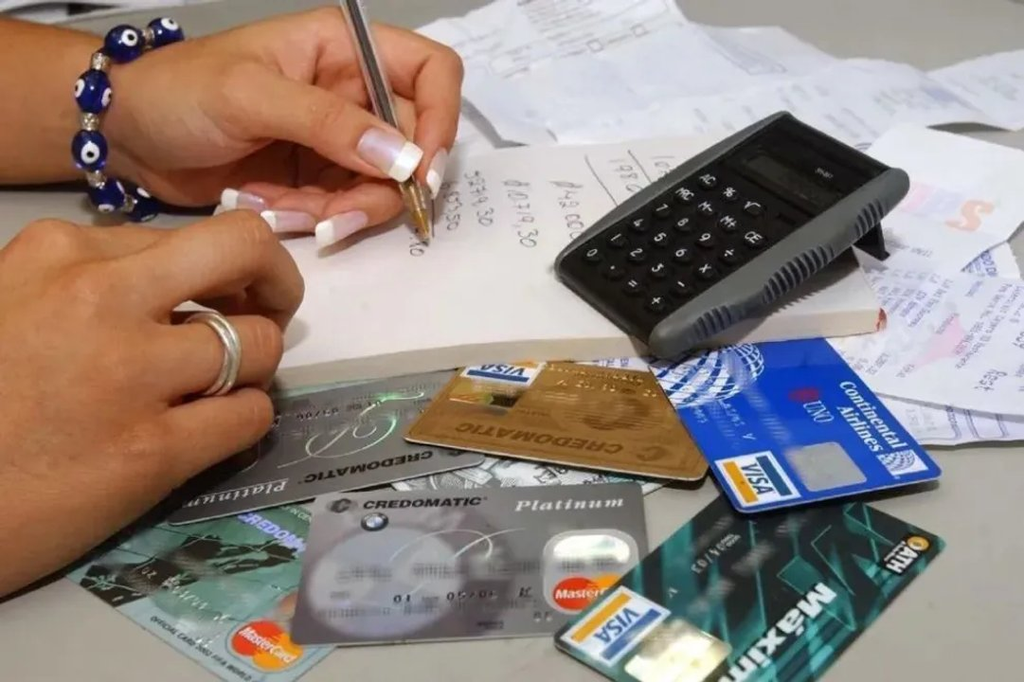
Dentro del universo de los hogares, la principal fuente de ajuste fue el crédito para consumo. Las tarjetas de crédito se retrajeron un 2,1% real sin estacionalidad, reflejando un menor uso del financiamiento para compras en cuotas y también al contado. En tanto, los préstamos personales tuvieron una baja más acotada, del 0,1% real, lo que muestra cierto amesetamiento tras meses de fuerte deterioro del poder adquisitivo.
En contraste, las líneas con garantía real avanzaron un 2,3% real, impulsadas por el dinamismo de los créditos hipotecarios. Este segmento viene mostrando una incipiente recuperación, apalancado en condiciones algo más flexibles ofrecidas por los bancos y en una demanda que empieza a reaccionar, especialmente para refacciones y compra de vivienda.
Condiciones de crédito y expectativas de los bancos
La Encuesta de Condiciones Crediticias (ECC) del Banco Central de la República Argentina (BCRA) indicó que las entidades no introdujeron cambios significativos en los estándares de crédito para los hogares, a excepción de las líneas hipotecarias, donde se observaron mejoras tanto en el acceso como en los montos disponibles.
De cara al cuarto trimestre del año, las entidades financieras anticipan una mayor demanda de crédito por parte de las personas. No obstante, mantienen la cautela en las políticas de otorgamiento, pese a que la morosidad en el segmento de familias se redujo al 12,2% en septiembre, 0,6 puntos porcentuales menos que en agosto.
Empresas, más restricciones y demanda en retroceso
En el plano corporativo, el desempeño del crédito en pesos fue mixto. Los préstamos vía Adelantos en cuenta corriente mostraron una caída del 1,7% real sin estacionalidad, en un contexto de menor actividad y prudencia por parte de las compañías al tomar deuda. Esa contracción fue parcialmente compensada por una suba del 1,1% real en la línea de Documentos, utilizada para financiar capital de trabajo y operaciones comerciales.
Según la ECC del BCRA, durante el tercer trimestre de 2026 se observó un endurecimiento de las condiciones de crédito para firmas y una marcada disminución de la demanda de financiamiento. Hacia fin de año se espera una leve mejora, aunque la morosidad empresaria todavía no muestra señales de descenso, a diferencia de lo que ocurre con los hogares.
Crecimiento moderado del crédito en dólares
El informe también relevó la evolución del segmento de préstamos denominados en moneda extranjera. En octubre, el crédito en dólares exhibió una suba nominal del 0,9% sin estacionalidad. El impulso principal provino de las familias, con un aumento del 1,7%, mientras que las empresas registraron un avance del 0,8% en el mismo período.
- Crédito total al sector privado: caída del 0,1% real mensual.
- Hogares: baja del 0,3% real; empresas: suba del 0,3% real.
- Tarjetas de crédito: retroceso del 2,1% real sin estacionalidad.
- Hipotecarios y líneas con garantía real: aumento del 2,3% real.
- Crédito en dólares: suba nominal del 0,9% sin estacionalidad.
“El endeudamiento de las familias sigue condicionado por el deterioro del ingreso real y el alto costo financiero, mientras que las empresas enfrentan un entorno de mayor selectividad bancaria y demanda acotada de crédito”, señalan desde la consultora Equilibra.
En este contexto, analistas del mercado advierten que la dinámica del crédito será clave para acompañar una eventual recuperación de la actividad económica. La evolución de las tasas de interés reales, el comportamiento de la inflación y las decisiones regulatorias del BCRA serán determinantes para definir si el financiamiento al consumo y a la producción logra recuperar terreno en los próximos meses.
