Las pymes se consolidan como motor del mercado de leasing
NewsITe
Las pequeñas y medianas empresas volvieron a posicionarse como protagonistas del financiamiento productivo en la Argentina. De acuerdo con datos de Leasing Argentina, procesados por la Agencia Noticias Argentinas, las pymes concentraron el 49,2% del saldo de la cartera de leasing al cierre del tercer trimestre de 2026, lo que equivale a casi la mitad de los fondos colocados bajo esta modalidad.
Este dinamismo permitió que, a septiembre, el saldo total de la cartera alcanzara su nivel más alto desde comienzos de 2018. El mercado de leasing cerró el noveno mes del año con contratos activos por $1.406.661 millones, cifra que representa unos US$ 927 millones, frente a los US$ 802 millones registrados en junio. Entre enero y septiembre se firmaron 5.674 contratos, el número más elevado para los primeros nueve meses de un año desde 2017, de los cuales 1.317 se concretaron en el tercer trimestre.
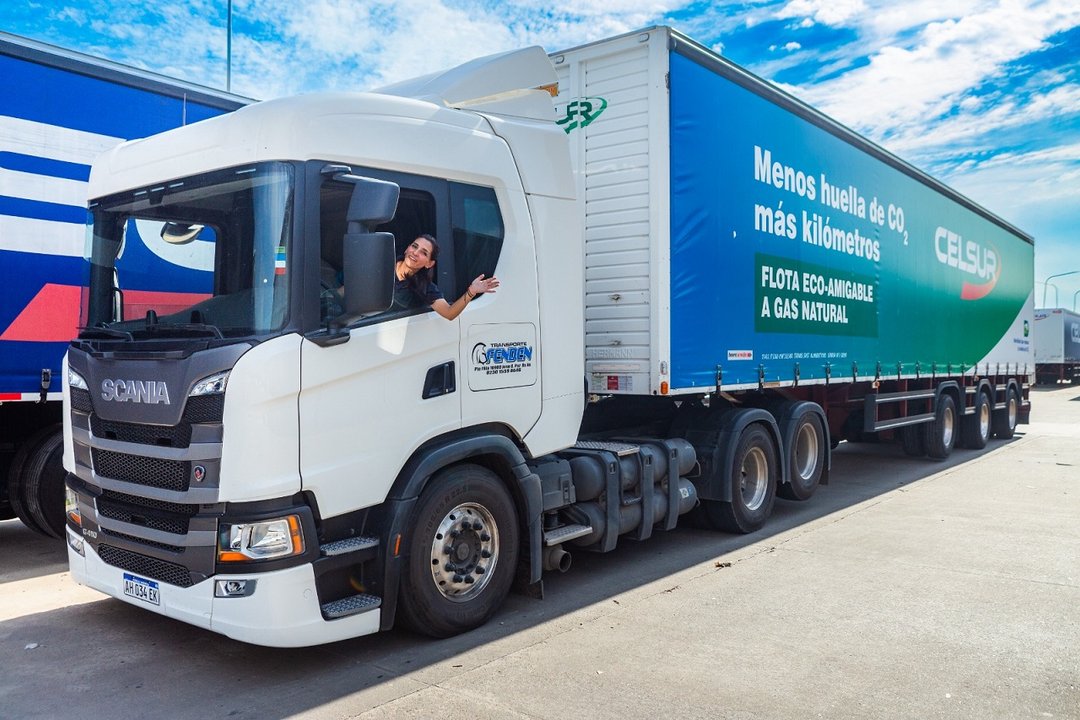
Uno de los segmentos que más traccionó el crecimiento fue el de automóviles. Los contratos de leasing para la compra de vehículos se incrementaron un 63% interanual en los primeros nueve meses del año, mientras que los destinados a otros bienes de transporte y logística avanzaron un 2%. En total, el transporte y la logística —incluidos los autos— concentraron cerca del 77% del monto de los contratos activados, reflejando la importancia del rubro en la recuperación de la actividad.
Ventajas impositivas y financieras del leasing
El leasing se afianza como una herramienta clave para renovar flotas, incorporar maquinaria o sumar tecnología sin realizar un desembolso inicial elevado. A través de esta modalidad, el cliente utiliza el bien a cambio de un canon periódico y, al finalizar el contrato, puede ejercer la opción de compra al valor previamente pactado. En muchos casos se financia hasta el 100% del valor del vehículo o del equipamiento, lo que facilita la toma de decisiones de inversión.
La diferencia frente a una compra tradicional con prenda también se evidencia en el tratamiento impositivo. En una operación prendaria, el IVA correspondiente al valor total del bien se factura al inicio de la operación. En cambio, en el leasing el impuesto se distribuye entre los cánones y la opción de compra, si esta se ejecuta. En el Impuesto a las Ganancias, cuando el leasing se trata fiscalmente como una locación, la empresa puede deducir los cánones abonados, mientras que en la compra con prenda se deduce la amortización del bien y, eventualmente, los intereses del crédito, con topes y excepciones especiales para automóviles.
Oportunidades para inversión y generación de empleo
Desde el sector destacan que el repunte de los contratos vinculados a automóviles muestra margen para seguir ampliando las alternativas de financiamiento en la economía real. “La posibilidad de financiar hasta el 100% del valor de un vehículo puede facilitar la decisión de renovar una unidad o sumar vehículos a una flota. Ahí vemos una oportunidad para que el leasing acompañe la demanda del mercado automotor”, sostuvo Ramiro Baré, presidente de Leasing Argentina.
- Las pymes lideran la cartera con casi el 50% del saldo.
- El saldo total de leasing alcanzó US$ 927 millones en septiembre.
- Entre enero y septiembre se firmaron 5.674 contratos, récord desde 2017.
- El plazo promedio de los contratos fue de 34 meses.
- Se estiman 3.916 puestos de trabajo directos generados por la actividad.
“Una empresa puede incorporar equipamiento, ponerlo a producir y destinar parte de los ingresos que genera su uso al pago del canon mensual, preservando su capital de trabajo”, explicó Nicolás Scioli, director ejecutivo de Leasing Argentina.
Para las pymes, el leasing se consolida como un canal para sostener y ampliar su capacidad operativa sin inmovilizar recursos propios en grandes inversiones iniciales. Según estimaciones del sector, entre enero y septiembre la actividad del leasing contribuyó a la creación de 3.916 puestos de trabajo directos, reforzando su rol como herramienta de financiamiento productivo. En un contexto de necesidad de crédito accesible, el crecimiento de esta modalidad aparece como un factor clave para apuntalar la inversión y la generación de empleo en la economía argentina.
