La SIGEN fija plazos y prioridades para el control interno universitario
NewsITe
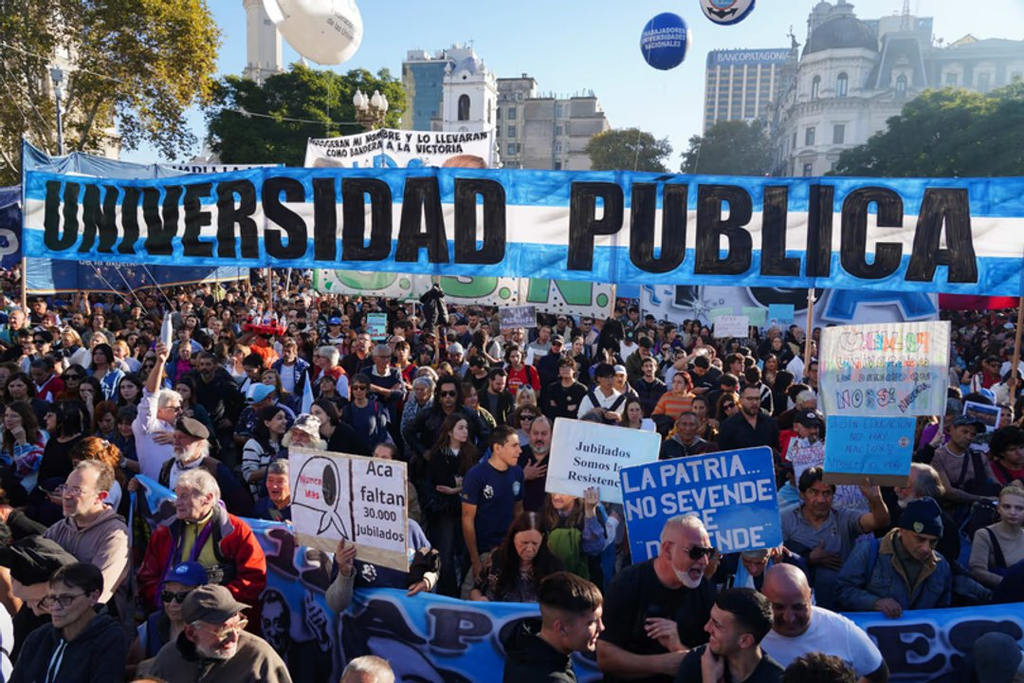
La Sindicatura General de la Nación (SIGEN) instruyó a las unidades de auditoría interna de todas las universidades nacionales para que presenten sus planes de trabajo correspondientes al ejercicio 2027 antes del 31 de octubre de 2026. La información deberá cargarse y gestionarse a través del Sistema de Seguimiento de Acciones Correctivas (SISAC), la plataforma oficial para el control interno del sector público nacional.
La medida quedó formalizada mediante la Resolución 311/2026, publicada en el Boletín Oficial, que aprueba lineamientos complementarios para la formulación, ejecución y seguimiento de los planes anuales de auditoría. Estas pautas se suman a las reglas generales de planificación establecidas por la SIGEN para todo el aparato estatal.
Cada universidad deberá adecuar su planificación a la realidad institucional específica: tamaño, estructura organizativa, dispersión territorial, tipo de actividades académicas y de extensión, así como a los recursos humanos y perfiles profesionales disponibles. La selección de los procesos y áreas a auditar deberá fundamentarse en una matriz de riesgos y en antecedentes de control, con foco en los puntos más sensibles para la gestión.
Áreas prioritarias y enfoque de los controles
Entre las prioridades fijadas por la SIGEN para los planes de auditoría se destacan:
- Presupuesto, ejecución financiera y administración de fondos.
- Compras, contrataciones y convenios con otras instituciones.
- Transferencias de recursos y su correcta aplicación.
- Gestión del patrimonio, infraestructura y mantenimiento edilicio.
- Administración de personal, liquidación de haberes y cargas sociales.
- Tecnologías de la información, seguridad informática y ciberseguridad.
- Fondos vinculados a proyectos de investigación y extensión universitaria.
- Integridad institucional y mecanismos de prevención de irregularidades.
- Controles sobre la emisión y otorgamiento de títulos universitarios.
El anexo de la resolución deja en claro que la sola mención de estos temas no obliga a desarrollar una auditoría separada para cada uno, sino que podrán integrarse en revisiones más amplias según lo defina cada unidad de auditoría interna. El alcance de los exámenes comprenderá los procesos de gestión y administración, respetando la autonomía y la autarquía universitarias.
Rendición de fondos y respeto a la autonomía universitaria
Uno de los puntos centrales de los lineamientos es que todos los planes de auditoría deberán incorporar una evaluación específica sobre el estado de las rendiciones de fondos ante la autoridad nacional competente. El relevamiento deberá identificar montos recibidos, aplicados y rendidos, así como importes observados o pendientes, fechas de vencimiento y documentación de respaldo disponible.
Las unidades de auditoría deberán emitir un informe que distinga entre la información debidamente verificada y aquella que aún esté sujeta a conciliación o revisión. No obstante, la elaboración material de las rendiciones y su presentación formal seguirán siendo responsabilidad de las dependencias y autoridades universitarias correspondientes.
La SIGEN subraya que las auditorías no sustituyen las decisiones de los órganos de gobierno universitarios ni evalúan el mérito académico o científico, sino que se concentran en la regularidad administrativa y el uso adecuado de los recursos públicos.
Finalmente, la resolución establece que todos los informes, observaciones, recomendaciones y acciones correctivas que se deriven de los planes de auditoría deberán ser registrados y monitoreados a través del SISAC, con la documentación de respaldo correspondiente. De este modo, el Gobierno nacional busca fortalecer el control interno sobre el sistema universitario, sin interferir en su autonomía académica, pero reforzando la transparencia y la rendición de cuentas en el uso de los fondos públicos.
