La utilización de la capacidad instalada volvió a retroceder
NewsITe
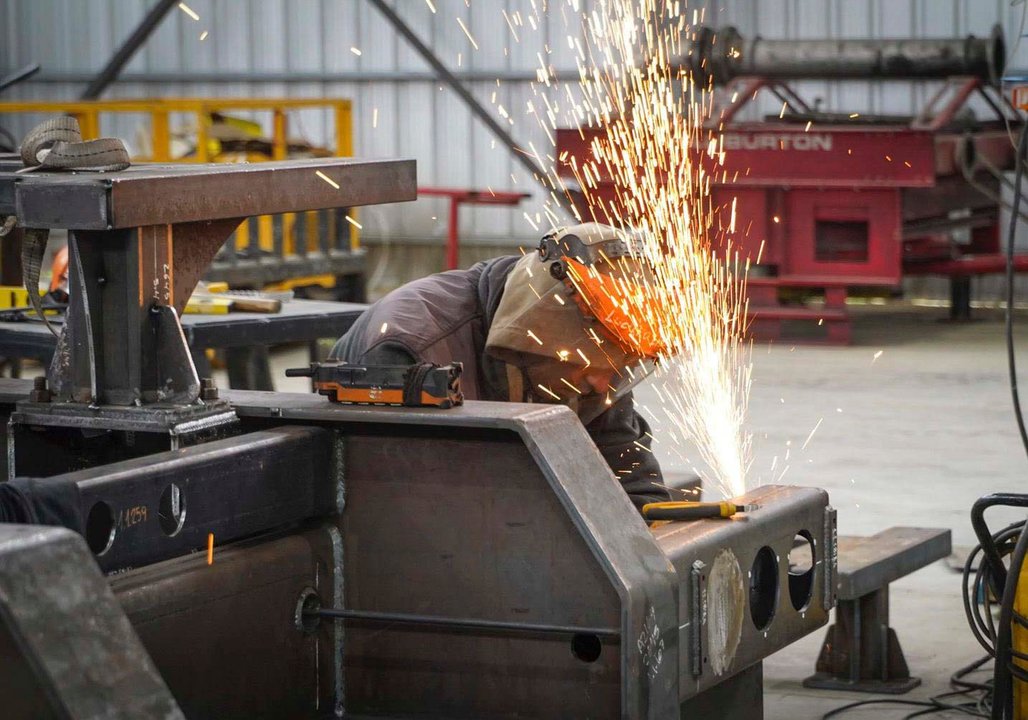
La industria argentina utilizó en agosto el 58,5% de su capacidad instalada, según el último informe del INDEC procesado por la Agencia Noticias Argentinas. El dato confirma las dificultades del sector manufacturero para recuperar un nivel sostenido de actividad y marca una nueva caída en la comparación interanual.
En relación con julio, la utilización de la capacidad instalada en la industria (UCII) mostró una leve suba de 0,3 puntos porcentuales. Sin embargo, frente a agosto del año anterior se registró una baja de 1,1 puntos, lo que refleja que el repunte mensual todavía no logra revertir la tendencia contractiva.
Con esta medición, y tomando el acumulado de los primeros ocho meses del año, el indicador sigue sin poder alcanzar el umbral del 60% de uso de la capacidad instalada. La última vez que se superó ese nivel fue en octubre de 2025, cuando la UCII llegó al 60,9%. En abril de este año se había rozado nuevamente ese techo, con un 59,9%, pero en los meses siguientes el desempeño se debilitó y se perdió 1,4 puntos porcentuales.
Los sectores que lideran y los que más retroceden
Del total de los doce bloques industriales relevados, solo cinco operaron por encima del promedio general de 58,5%. La refinación de petróleo se mantuvo como el sector con mayor utilización de capacidad instalada, en un contexto de fuerte actividad vinculada al desarrollo de Vaca Muerta y al dinamismo del complejo hidrocarburífero.
Sectores por encima del promedio
- Refinación del petróleo: 88,8% de utilización.
- Industrias metálicas básicas: 70,1%.
- Productos alimenticios y bebidas: 66,4%.
- Sustancias y productos químicos: 65,2%.
- Papel y cartón: 61,3%.
Estos rubros muestran una demanda relativamente más firme y una mayor estabilidad en sus niveles de producción, en parte impulsados por la exportación, por contratos de largo plazo o por su carácter estratégico dentro de la estructura productiva.
Sectores con menor uso de capacidad
- Productos minerales no metálicos: 54,5%.
- Edición e impresión: 53,4%.
- Industria automotriz: 46,2%.
- Productos textiles: 44,6%.
- Productos del tabaco: 44,4%.
- Productos de caucho y plástico: 40,9%.
- Metalmecánica excepto automotores: 35,9%.
La metalmecánica, los textiles y la automotriz se ubican entre los segmentos más golpeados por la coyuntura económica, afectados por la caída del consumo interno, la incertidumbre en las inversiones y las dificultades financieras que atraviesan muchas pymes industriales.
Actividad fabril: leve mejora mensual, pero tendencia negativa
El informe oficial también da cuenta de la evolución de la producción manufacturera. En agosto, la actividad fabril registró una suba del 1,9% respecto de julio, lo que indica un pequeño respiro para el sector. No obstante, en la comparación con el mismo mes del año anterior la industria exhibió una caída del 3,2%.
En el acumulado de los primeros ocho meses de 2026, la producción industrial arrastra una contracción del 2,7% frente al mismo período de 2025. Este comportamiento confirma que la mejora mensual todavía es insuficiente para hablar de una recuperación consolidada y mantiene a la industria entre los rubros más afectados por el actual modelo económico.
La industria opera por debajo del 60% de uso de su capacidad instalada y acumula una caída de 2,7% en lo que va del año, reflejando un escenario de estancamiento con leves repuntes puntuales.
La evolución de la UCII será clave en los próximos meses para anticipar si la industria logra revertir la tendencia a la baja o si, por el contrario, se profundiza el escenario de subutilización de la capacidad productiva, con impacto directo en el empleo, la inversión y el nivel general de actividad económica.
