Economía enfrenta fuertes vencimientos y sale a buscar pesos
NewsITe
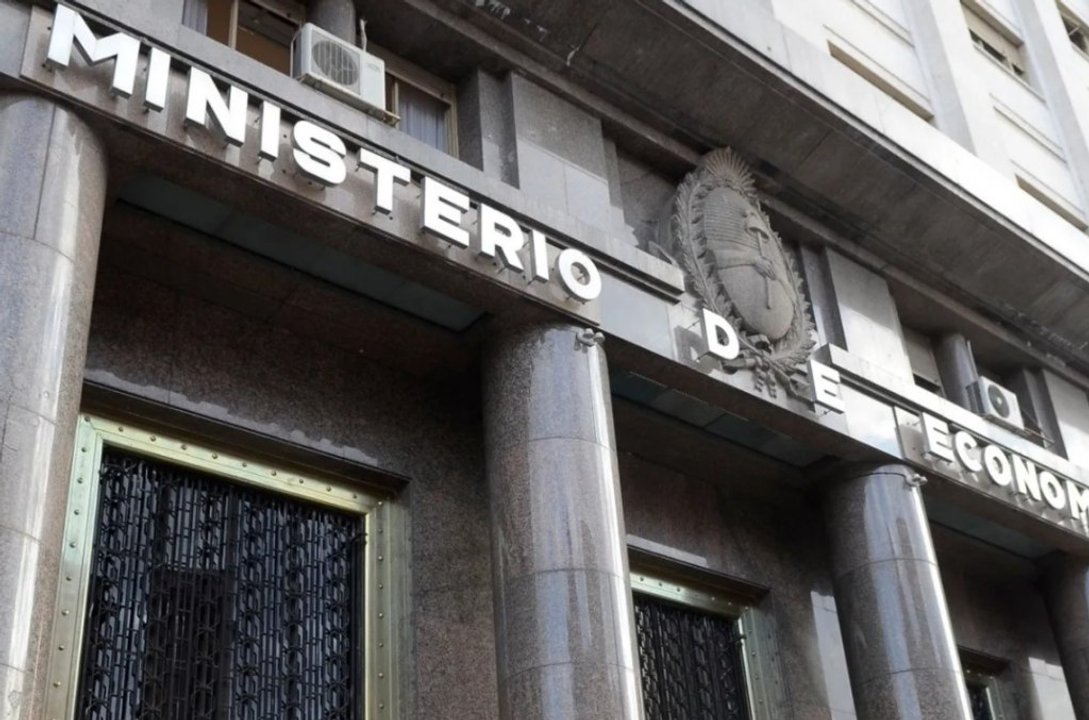
El Ministerio de Economía lanzó la segunda y última licitación de deuda de octubre con el objetivo de afrontar vencimientos por más de $10 billones en el corto plazo y, al mismo tiempo, extender parcialmente el perfil de la deuda más allá del actual mandato presidencial. La operación se da en un contexto de fuerte peso de los compromisos en pesos, elevada nominalidad de la economía y cautela de los inversores ante el riesgo electoral de los próximos años.
Según informó la Secretaría de Finanzas, el menú de instrumentos está compuesto por letras y bonos en pesos, indexados por CER, atados a la tasa de política monetaria (TAMAR) y títulos vinculados a la evolución del tipo de cambio oficial mayorista. Entre ellos se destaca un bono que vence en 2028, es decir, ya dentro del próximo gobierno, lo que incorpora el llamado “riesgo electoral” al esquema de financiamiento.
Durante octubre el Tesoro enfrenta vencimientos por alrededor de $27 billones, en buena medida explicados por la postergación a este mes de letras dólar linked que originalmente caducaban el 30 de octubre. En la primera licitación del mes, Economía logró un rollover del 136,14%, al adjudicar $6,61 billones frente a ofertas que alcanzaron los $9,49 billones, lo que permitió renovar más que el total de los compromisos inmediatos.
Detalles del menú de instrumentos ofrecidos
Para esta segunda vuelta, Finanzas decidió mantener un menú relativamente acotado, concentrado en plazos cercanos y con un solo papel que trasciende el actual mandato. Desde el mercado, analistas del Grupo SBS destacaron que la estrategia oficial sigue priorizando colocaciones de corto plazo, con incentivos para quienes busquen cobertura frente a la inflación y la devaluación.
- Letra del Tesoro capitalizable en pesos con vencimiento el 26 de febrero de 2027 (nueva emisión), orientada a inversores que aceptan riesgo en moneda local a plazo intermedio.
- Bono CER cero cupón con vencimiento el 31 de marzo de 2027 (TZXM7, reapertura), que ajusta capital por inflación y no paga intereses periódicos.
- Bono CER cero cupón con vencimiento el 14 de diciembre de 2029 (TXMD9, reapertura), uno de los títulos más largos del menú actual.
- Bono dual TAMAR/dólar linked con vencimiento el 29 de octubre de 2027 (TZXO7, reapertura), que ofrece cobertura combinada frente a tasa y tipo de cambio.
- Bono en pesos a tasa TAMAR con vencimiento el 31 de agosto de 2027 (TMG27, reapertura), atado a la tasa de referencia del Banco Central.
- Bono dual CER/TAMAR con vencimiento el 15 de diciembre de 2028 (TXMD8, reapertura), que introduce riesgo electoral por ubicarse en el próximo mandato.
- Letra dólar linked cero cupón con vencimiento el 15 de enero de 2027 (D15E7, reapertura), que ajusta su capital según el tipo de cambio oficial mayorista.
“El menú vuelve a ser relativamente corto con relación a la licitación pasada, con un único papel con vencimiento en el próximo mandato”, señalaron desde el Grupo SBS, al analizar la estrategia del Tesoro.
Con esta colocación, el Gobierno busca no solo refinanciar los abultados vencimientos de corto plazo, sino también enviar una señal de continuidad en el acceso al mercado de deuda en pesos. La respuesta de los inversores, en términos de nivel de demanda y tasas convalidadas, será clave para medir el margen de maniobra de la política económica en los próximos meses.