Alarman los niveles de morosidad en los hogares argentinos
NewsITe
En la Cámara de Diputados, especialistas en economía y finanzas expusieron sobre la creciente morosidad de los hogares argentinos, un fenómeno que ya afecta a unas seis millones de personas endeudadas con bancos, fintech y otros proveedores de crédito. Convocados por bloques opositores, los expertos coincidieron en que no se trata de un problema aislado sino de un desorden de raíz macroeconómica que requiere una política pública integral.
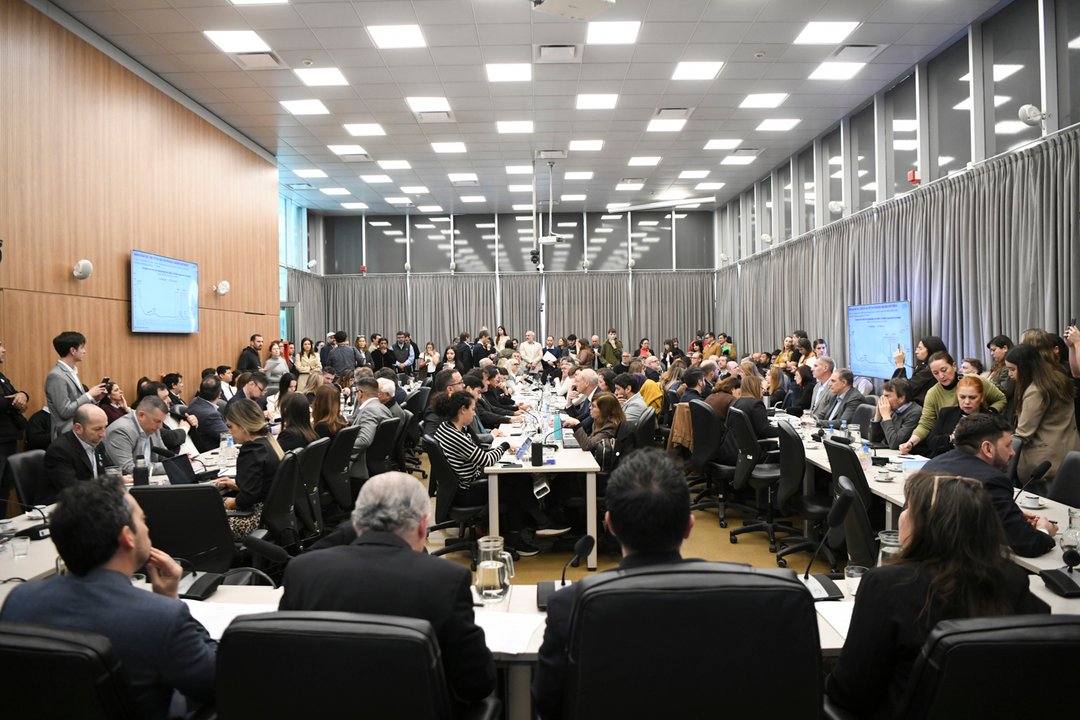
El plenario de las comisiones de Finanzas y de Defensa del Consumidor se reunió de manera informativa, en el marco del emplazamiento aprobado en la última sesión. Allí se analizan distintos proyectos para enfrentar la crisis de endeudamiento, con nuevas reuniones previstas para los próximos días en las que se buscará consensuar un dictamen. Mientras tanto, el oficialismo aguarda que el Poder Ejecutivo envíe su propia iniciativa para luego negociar apoyos.
De acuerdo con fuentes parlamentarias, el borrador que elabora el Gobierno incluiría advertencias obligatorias a los usuarios, un esquema de doble verificación para otorgar créditos y programas de educación financiera. Sin embargo, no contemplaría topes al costo financiero total ni mecanismos de refinanciación específicos para los deudores más críticos, dos puntos que la oposición y algunos especialistas consideran centrales para aliviar la situación de las familias.
Datos duros: salarios que pierden contra la inflación y deudas impagables
Alejandra Fernández Scarano, del Centro de Economía Política Argentina (CEPA), describió un escenario alarmante: en un mercado de unos 20 millones de créditos, seis millones se encuentran en mora. La cifra equivale aproximadamente a la mitad de los trabajadores registrados del país, lo que, sostuvo, confirma que se trata de un problema de carácter estructural.
Según la economista, entre febrero de 2024 y julio de 2026 la cantidad de créditos creció apenas 8%, mientras que la morosidad se disparó un 80%, al pasar de 3,3 a 6 millones de personas. Relacionó este salto con la pérdida del poder adquisitivo: desde la llegada de Javier Milei al Gobierno, los salarios acumularon una suba de 286%, frente a un incremento del 944% en la canasta de servicios públicos, que pasó de representar el 5% de los ingresos familiares en 2023 al 14% en agosto de 2026.
Fernández Scarano subrayó que el 57% de quienes se endeudan lo hace para gastos esenciales –39% en alimentos y 18% en servicios– y que un 16% utiliza nuevos créditos para pagar deudas previas. Además, advirtió que el 64% de los préstamos en mora son irrecuperables, con atrasos superiores al año, y cuestionó las elevadas tasas de interés, que llegan al 180% de TEA en bancos y superan el 1300% en proveedores no financieros.
La deuda como “segundo ingreso” y el impacto en los jóvenes
Claudio Montiel, director de la consultora Zentrix, aportó encuestas propias que muestran cómo el endeudamiento se vuelve un recurso de subsistencia. Más del 80% de los consultados asegura que sus ingresos crecen por debajo de la inflación y casi el 65% declara que el dinero solo alcanza hasta el día 20 de cada mes, el doble que a comienzos de año. En ese contexto, el 86% considera necesario tener al menos dos empleos para llegar a fin de mes y un 44,2% cree que hacen falta tres o más.
- El 60,2% de la población se endeudó en los últimos seis meses, cifra que trepa al 79,6% en los sectores de menores ingresos.
- El 76% de los créditos se destina a cubrir gastos básicos como alimentos, salud, tarifas y servicios.
- Casi la mitad de los usuarios reconoce dificultades para cumplir con los pagos.
Para Montiel, “la deuda funciona como un segundo ingreso” para buena parte de los hogares argentinos. Coincidió con otros expositores en que no se observa un boom de consumo de bienes durables sino un uso defensivo del crédito para sostener niveles mínimos de consumo.
Por su parte, Claudio Caprarulo, de Analytica Consultora, recordó que la morosidad ya había alcanzado picos similares a los de la pandemia en 2021 y que, tras un breve alivio a fines de 2024, volvió a escalar. Señaló que la irregularidad de cartera asciende al 12,8% en bancos y al 24% en fintech, con 2,5 millones de clientes en mora en los bancos, 2,6 millones en fintech y otros 2,6 millones en mutuales, cooperativas y tarjetas de comercios.
“La morosidad dejó de ser un problema particular y pasó a ser general. El ratio de irregularidad de las deudas familiares cuadruplica los niveles de la pandemia”, advirtió el investigador Pablo Manzanelli.
Manzanelli, coordinador de CIFRA, vinculó la escalada de la mora a una “crisis de ingresos” potenciada por corridas financieras, el impacto de los acuerdos con el FMI y Estados Unidos y la liberación de tasas de interés. Señaló que el salario promedio formal cayó más de 8% en términos reales –y hasta 13% con una canasta actualizada–, mientras que las jubilaciones perdieron casi un 20%. En paralelo, criticó la alta rentabilidad del sector financiero y los beneficios fiscales para grandes grupos tecnológicos y financieros.
Los expositores reclamaron, en conjunto, que el Congreso avance en una respuesta de fondo que combine regulación del costo financiero, herramientas de reestructuración de deudas y políticas que apunten a recomponer el poder adquisitivo de los ingresos. Mientras tanto, millones de familias siguen ajustando su consumo y recurriendo al crédito como única vía para sostener gastos esenciales.
