Grupo México se baja de la licitación por el Belgrano Cargas
NewsITe
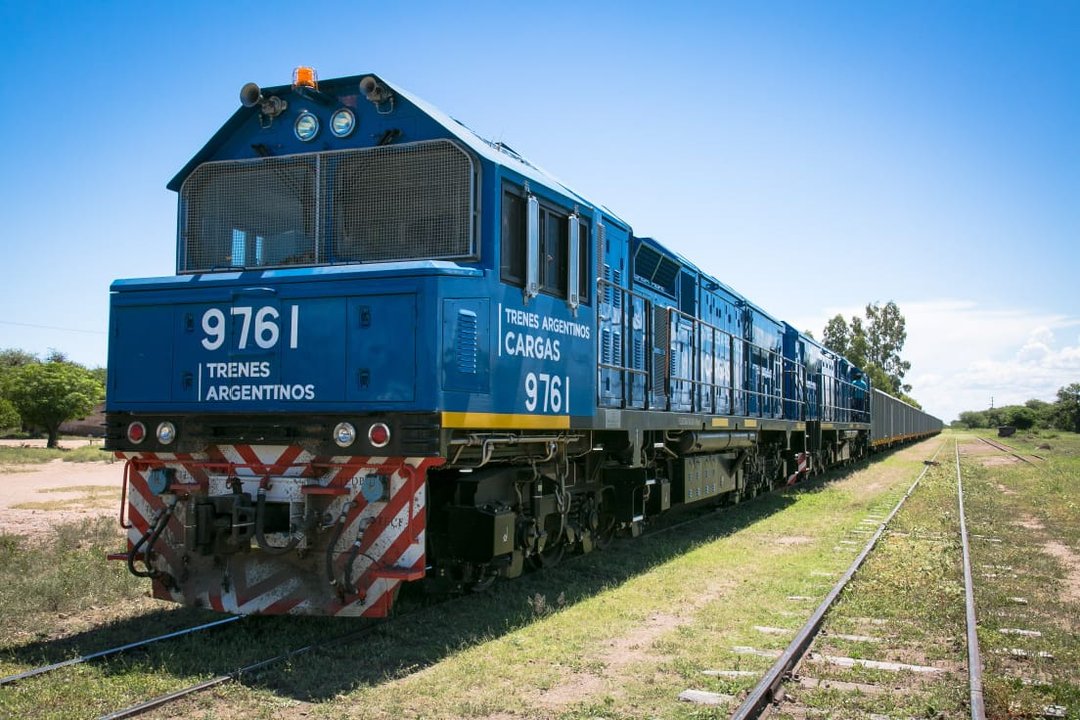
En medio del proceso de privatización del Belgrano Cargas, uno de los jugadores internacionales que sonaba con fuerza decidió dar un paso al costado. Se trata de Grupo México, holding con amplia experiencia ferroviaria en la región, que comunicó formalmente que no continuará en la compulsa para quedarse con la operación de parte de la red carguera argentina.
La definición se conoce a pocas semanas de la fecha límite fijada por el Ministerio de Economía, que marcó el 11 de noviembre como tope para la presentación de ofertas. La licitación apunta a entregar al sector privado la operación de las líneas Belgrano, San Martín y Urquiza, claves para el movimiento de granos, minerales y productos industriales hacia los principales puertos del país.
“En relación con el proceso de licitación del Belgrano Cargas, Grupo México informa que ha decidido no avanzar en la contienda”, señaló la compañía a través de un comunicado oficial. Si bien no se detallaron públicamente los motivos, en el mercado se menciona una combinación de factores regulatorios, macroeconómicos y de retorno esperado de la inversión.
Cómo es el esquema de privatización ferroviaria
El modelo impulsado por el Poder Ejecutivo se basa en una desintegración vertical de la actual empresa estatal. Por un lado, se prevé la venta del material rodante —locomotoras y vagones— mediante remates públicos; por otro, la concesión de obra pública de las vías, los inmuebles linderos y el uso de talleres ferroviarios para mantenimiento y reparaciones.
Cada componente tendrá contratos, plazos y obligaciones específicos, con el foco puesto en renovar infraestructura, mejorar la capacidad de carga y reducir costos logísticos. El esquema mantiene la lógica de las tres grandes líneas bajo procesos separados, de modo que cada red se licita con su propio paquete de vías, talleres y equipo asociado.
En el caso del Belgrano, la red más extensa del país, la concesión abarca más de 7.700 kilómetros de tendido que atraviesan 15 provincias y conecta las áreas productivas del NOA y NEA con los puertos del Gran Rosario. El San Martín, en tanto, une el corredor Cuyo‑Pampeano, estratégico para el despacho de granos, combustibles y manufacturas; mientras que el Urquiza estructura el transporte de cargas en la Mesopotamia, hasta Misiones y la frontera con Brasil.
Inversiones previstas y modernización de la red
Las estimaciones oficiales proyectan un plan de obras ferroviarias cercano a los US$ 800 millones. Ese monto contempla la renovación y duplicación de vías en tramos críticos, la recuperación de ramales hoy fuera de servicio, la puesta en valor de puentes y alcantarillas, y la modernización integral del sistema de señalamiento y telecomunicaciones.
- Renovación y ampliación de trazas estratégicas para carga agroindustrial y minera.
- Mejoras en pasos a nivel urbanos y rurales para aumentar la seguridad.
- Desarrollo de nodos logísticos, puertos secos y playas de maniobras.
- Electrificación y actualización tecnológica en sectores seleccionados de la red.
El objetivo oficial es bajar costos logísticos internos, ganar competitividad exportadora y ofrecer previsibilidad en el transporte de grandes volúmenes, en un contexto de fuerte demanda de infraestructura por parte del sector agroindustrial y de los proyectos de litio y cobre en el norte argentino.
Quiénes siguen en carrera por la concesión
Con la salida de Grupo México, el interés se concentra en empresas mineras con proyectos en el NOA, grandes traders agrícolas y operadores logísticos. Entre los nombres que se mencionan aparece el Consorcio Agroindustrial y Cerealero, una alianza integrada por Aceitera General Deheza (AGD), Bunge, Cargill, Louis Dreyfus Company (LDC) y la Asociación de Cooperativas Argentinas (ACA), que buscan garantizar capacidad de transporte propia hacia sus terminales portuarias.
También analizan su participación compañías que hoy operan bajo prórrogas precarias, como Ferroexpreso Pampeano (Grupo Techint), Nuevo Central Argentino (NCA, del Grupo Urquía) y Ferrosur Roca. En su caso, evalúan competir por la compra de material rodante y funcionar como traccionadoras bajo un régimen de peajes por uso de vía, sin depender exclusivamente del esquema estatal.
La redefinición del mapa ferroviario de cargas se perfila como uno de los movimientos estructurales más relevantes para la logística argentina de la próxima década.
Mientras tanto, el Gobierno busca sostener el calendario licitatorio y dar señales de estabilidad regulatoria para no desalentar a los grupos que permanecen en carrera. El resultado de este proceso marcará qué actores quedarán a cargo de un sistema clave para el desarrollo productivo y la competitividad de las economías regionales.