La banca pública refuerza planes para familias sobreendeudadas
NewsITe
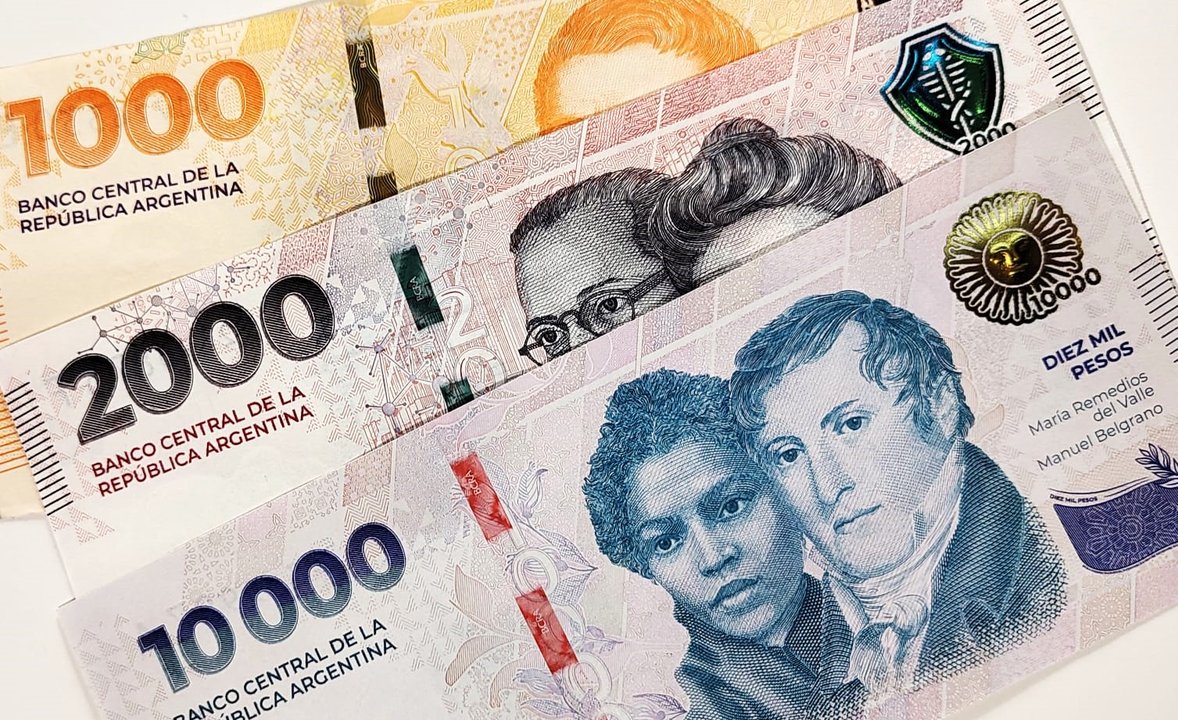
La morosidad del sistema financiero argentino alcanzó en julio de 2026 niveles históricos: 7,7% en el sector privado y 12,9% en los créditos a las familias. Con millones de hogares complicados para llegar a fin de mes y cumplir con sus compromisos, la banca pública salió a reforzar sus programas de refinanciación para evitar que el problema escale aún más.
En paralelo, el tema ya se discute en el Congreso Nacional, donde oficialismo y oposición buscan consensuar un marco legal que ofrezca alternativas para quienes arrastran deudas impagables. Mientras tanto, los bancos Nación, Ciudad y Provincia avanzan con mejoras concretas en tasas, plazos y condiciones.
Banco Nación: nuevas tasas para deudores con más de 90 días de atraso
El Banco Nación anunció una actualización de sus planes de refinanciación dirigidos a clientes con deudas clasificadas en Situación 3 o superior, es decir, con más de 90 días de atraso según la normativa del Banco Central. El objetivo es que las personas puedan regularizar sus obligaciones con cuotas más bajas y previsibles.
El esquema incorpora dos alternativas principales. Por un lado, una refinanciación en UVA para deudas originadas en préstamos personales y tarjetas de crédito, con una Tasa Nominal Anual (TNA) del 7,5% y plazos de hasta 120 meses. Por otro, una opción en pesos con TNA del 25% para quienes paguen las cuotas en término, y plazos de hasta 96 meses.
Desde la entidad destacan que estas condiciones implican una reducción importante del costo financiero si se las compara con las tasas vigentes en el mercado y que, al extender los plazos, las cuotas se vuelven más accesibles. La mejora se suma a la línea UVA lanzada el 26 de junio, que ya había introducido tasas fijas de entre 12% y 14% y también permitía financiar hasta en 120 meses.
Hasta el 31 de agosto, el Banco Nación había logrado refinanciar $476.300 millones mediante 102.505 operaciones, que beneficiaron a casi 90.000 clientes. El Gobierno apuesta a que, con estas condiciones, la morosidad comience a moderarse hacia fin de año y se reactive el crédito a partir de 2027, en parte apoyado en la línea vinculada al Fondo de Garantía de Sustentabilidad de ANSES.
Banco Ciudad: tope de tasa más bajo para refinanciar en CABA
En el caso del Banco Ciudad, se avanzó en una reducción del techo de tasas dentro del programa del Gobierno porteño que fijaba un máximo del 35% anual para refinanciaciones. Ahora, la entidad decidió llevar ese tope al 28% para los vecinos que cumplan con los requisitos establecidos.
El beneficio alcanza a préstamos personales, consumos con tarjetas de crédito y microcréditos otorgados por el Banco Ciudad. Los plazos de refinanciación van de 24 a 60 meses, de acuerdo con el tipo de deuda y la situación de cada cliente, y la adhesión al programa estará disponible hasta el 13 de octubre de 2026.
Quiénes pueden acceder y quiénes quedan excluidos
- Deudores con atrasos de entre 60 y 180 días en tarjetas de crédito o préstamos personales de entidades financieras.
- Deudas registradas hasta el 1° de junio de 2026.
- Ingresos familiares inferiores a 10 salarios mínimos y compromisos mensuales de deuda superiores al 30% de esos ingresos.
- Domicilio real en la Ciudad de Buenos Aires con al menos dos años de antigüedad.
Quedan excluidos quienes posean más de un inmueble, vehículos con menos de cinco años de antigüedad (salvo que se usen para trabajar y se acredite), embarcaciones, aeronaves u otros bienes suntuarios registrados. Tampoco podrán adherir los titulares de activos financieros cuyo valor supere el monto de la deuda ni quienes hayan comprado divisas durante el período en que se generó la mora.
La gestión de la refinanciación se realiza a través de los canales habituales del Banco Ciudad: el chatbot BIT por WhatsApp, la banca telefónica, oficiales de cuenta, sucursales y, en el caso de microemprendedores, mediante Ciudad Microcréditos.
Banco Provincia: alivio para ingresos bajos y mora avanzada
El Banco Provincia también ajustó su programa de refinanciación lanzado a comienzos de año, con foco en familias con menor nivel de ingresos y personas que cobran sus salarios, jubilaciones o pensiones en la entidad. El eje está puesto en una fuerte baja de tasas y en la posibilidad de extender los plazos hasta 72 meses.
Durante el primer semestre, el plan ya permitió cerrar unos 75 mil acuerdos de refinanciación por más de $281 mil millones. Ahora, el banco profundiza las condiciones: para casos de mora temprana, hasta 90 días de atraso, quienes perciben sus haberes en el Provincia acceden a una tasa del 50% anual. Para ingresos de hasta cuatro salarios mínimos (hoy equivalentes a $1.470.000), la tasa se reduce al 39%, con una cuota estimada de $36.110 por cada $1.000.000 de deuda a 72 meses.
Para situaciones de mora avanzada, con más de 90 días de atraso y fuerte sobreendeudamiento, se ofrece una tasa especial del 31% anual. En este caso, la cuota estimada es de $30.732 por cada $1.000.000, también a 72 meses. Se trata de un esquema orientado a hogares que, con una refinanciación convencional, verían comprometido más del 50% de sus ingresos.
El Banco Provincia sumó además una alternativa específica para refinanciar consumos con tarjetas Visa y Mastercard emitidas por la entidad, con una tasa del 41% en 60 cuotas mensuales, para deudas de hasta $10 millones y atrasos de hasta 70 días. Un punto destacado es que la tarjeta se mantiene operativa por el margen disponible luego de concretar la refinanciación, lo que brinda algo de oxígeno en el uso diario del crédito.
“Frente a un escenario económico que golpea los ingresos y aumenta las dificultades para afrontar compromisos financieros, el gobernador Axel Kicillof nos pidió que desde la banca pública hagamos el máximo esfuerzo para llegar a las familias con soluciones más accesibles que permitan recuperar capacidad de pago”, señaló el presidente del Banco Provincia, Juan Cuattromo.
Con una morosidad que trepó a niveles récord y un Congreso en pleno debate, el rol de la banca pública se vuelve clave para evitar que el deterioro financiero de los hogares derive en una crisis mayor. Las próximas semanas serán decisivas para medir el impacto real de estas medidas y la respuesta de los deudores.
