Administrar un local comercial implica gestionar múltiples frentes: atención al cliente, stock, proveedores, personal y finanzas. Pero hay un aspecto que muchas veces queda relegado hasta que ocurre un imprevisto: la protección de los activos que sostienen la operación diaria. Mercadería, equipamiento, instalaciones y mobiliario representan una inversión considerable que merece resguardo.
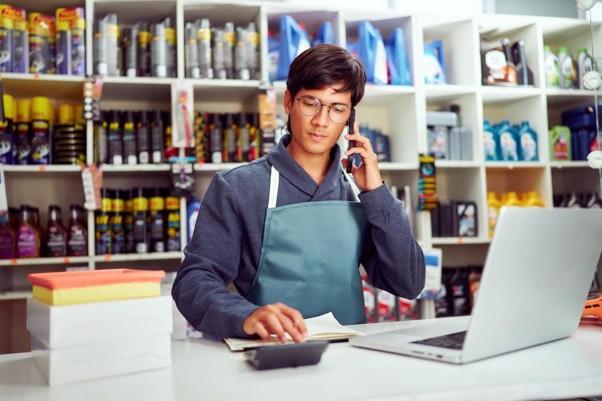
Un seguro de comercio está diseñado para proteger un negocio o local comercial frente a diferentes daños o pérdidas que pueden afectar su actividad, bienes o ingresos. Contar con esta herramienta permite trabajar con mayor tranquilidad y garantizar la continuidad del negocio ante situaciones que escapan al control del emprendedor. Acá te compartimos una guía concreta para ordenar qué proteger y cómo elegir las coberturas según tu rubro.
Qué activos tiene un comercio y por qué cuidarlos es parte de gestionar el negocio
Todo local comercial concentra bienes que hacen posible su funcionamiento. El edificio o las instalaciones fijas, como mostradores, estanterías, sistemas de iluminación y climatización, forman la estructura operativa. A esto se suma el contenido: mercadería en stock, equipos electrónicos (computadoras, terminales de pago, cámaras de seguridad), mobiliario y herramientas específicas del rubro.
Cada uno de estos elementos tiene un valor económico que, en caso de pérdida o daño, impacta directamente en la capacidad de operar. Protegerlos no es solo una medida preventiva, sino una decisión de gestión que asegura la viabilidad del negocio a mediano y largo plazo. Además, muchos locales operan en espacios alquilados, lo que agrega responsabilidades sobre el cuidado del inmueble.
Identificar qué activos tenés y cuánto representan en términos de reposición es el primer paso para dimensionar la cobertura necesaria. Este ejercicio también ayuda a detectar puntos vulnerables y a tomar decisiones sobre medidas de seguridad adicionales.
Revisión del local: inventario de bienes, instalaciones y equipos
Antes de contratar cualquier póliza, es fundamental hacer un relevamiento completo del local. Esto incluye listar la mercadería disponible, equipos electrónicos, mobiliario, instalaciones fijas y cualquier bien de valor que forme parte de la actividad comercial. Este inventario debe ser lo más detallado posible, con descripciones y valores aproximados de reposición.
También es importante evaluar el estado de las instalaciones: puertas, ventanas, sistemas eléctricos, cañerías y estructuras que puedan representar riesgos. Identificar elementos como cristales, letreros luminosos o equipamiento especializado permite ajustar las coberturas a las necesidades reales del negocio.
Este relevamiento no sólo sirve para contratar el seguro para tu local comercial, sino también para ordenar la documentación que puede ser requerida en caso de siniestro. Fotografías, facturas de compra y registros actualizados facilitan cualquier trámite posterior y aceleran los procesos de indemnización.
Qué es un seguro integral de comercio y qué situaciones suele cubrir
El seguro integral de comercio es una cobertura completa diseñada para proteger comercios y pymes de los riesgos que puedan afectar su actividad en caso de imprevistos, y por lo general comprende las coberturas de Incendio Edificio, Incendio Contenido y Responsabilidad Civil Comprensiva. Esta modalidad agrupa en una sola póliza múltiples protecciones, lo que simplifica la administración y reduce costos en comparación con contratar seguros independientes.
Las coberturas más habituales incluyen protección contra incendio, que ampara tanto el edificio como el contenido en caso de fuego, rayo o explosión. El seguro comercio también cubre el robo de mercaderías, maquinarias y dinero en caja o en tránsito. Suele incluirse la rotura de cristales, vidrios y espejos, así como daños por agua causados por filtraciones o roturas de cañerías.
El seguro de responsabilidad civil se ampara frente a reclamos de terceros por daños ocasionados por el desarrollo de la actividad comercial. Esto es clave cuando un cliente, proveedor o visitante sufre un accidente dentro del local. Además, existen coberturas opcionales como equipos electrónicos, que protegen computadoras, servidores y maquinaria especializada ante fallas técnicas o daños accidentales.
Cómo elegir las coberturas según el tipo de local
No todos los comercios enfrentan los mismos riesgos. Un local de indumentaria tiene necesidades distintas a las de una ferretería, un consultorio profesional o un restaurante. Por eso, elegir las coberturas adecuadas requiere analizar la actividad específica, la ubicación, el tipo de mercadería y el flujo de personas.
El seguro de comercio es ideal para emprendimientos que dependen del flujo diario: tiendas de indumentaria, gastronómicos, ferreterías, kioscos, ópticas y estudios profesionales. Si tu local maneja equipamiento electrónico de alto valor, como terminales de pago, computadoras o sistemas de seguridad, conviene sumar cobertura específica para estos bienes.
En locales con atención al público, la responsabilidad civil es indispensable. Si ofrecés servicios de alimentos y bebidas, es importante verificar que la póliza contemple riesgos asociados al suministro. Para comercios ubicados en zonas con mayor exposición a fenómenos climáticos, las coberturas por granizo, viento o inundación pueden ser relevantes.
También es útil considerar si el local es propio o alquilado. Si tu negocio es alquilado, podés contratar el seguro como inquilino y beneficiarte de las coberturas del plan contratado, y en caso de incendio, la cobertura se establecerá a favor del titular registral del comercio o local. Esto permite proteger el contenido sin necesidad de asegurar el edificio completo.
Pasos para ordenar la documentación y contratar tu seguro
Una vez que tenés claro qué querés proteger, es momento de organizar la documentación necesaria para contratar la póliza y estar preparado ante cualquier eventualidad. El primer paso es reunir facturas de compra de equipamiento, mobiliario y mercadería. Estos comprobantes respaldan el valor de los bienes asegurados y facilitan cualquier reclamo.
También es recomendable tener fotografías actualizadas del local, tanto del interior como del exterior. Estas imágenes sirven como registro del estado de las instalaciones y los bienes al momento de contratar el seguro. Si contás con sistemas de seguridad instalados (alarmas, cámaras, rejas), guardá la documentación que acredite su existencia, ya que algunos seguros ofrecen descuentos por estas medidas.
Mantené un registro actualizado del inventario de mercadería y equipos. Este documento debe incluir descripciones, cantidades y valores aproximados. Actualizarlo periódicamente te permite ajustar las sumas aseguradas y evitar quedar desprotegido ante cambios en el stock o en la estructura del negocio.
Por último, conservá toda la documentación del seguro en un lugar accesible: póliza, condiciones generales, comprobantes de pago y datos de contacto de la aseguradora. Tener esta información ordenada agiliza cualquier consulta o trámite y te permite actuar con rapidez en caso de necesitar asistencia.