La UIA advierte por un piso histórico en la actividad industrial
NewsITe
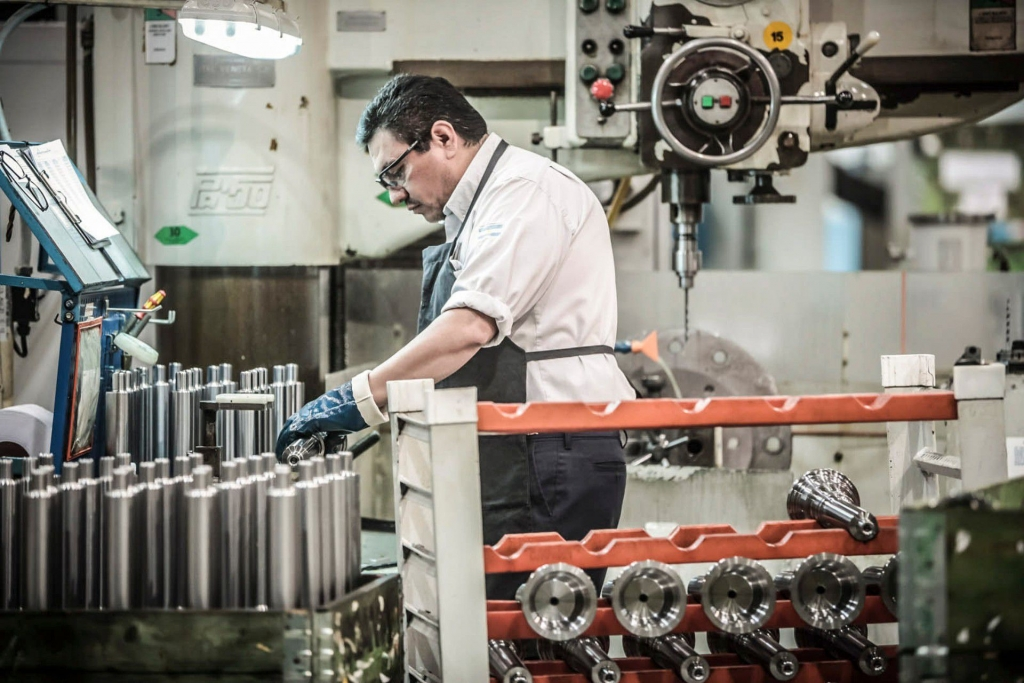
La actividad industrial volvió a mostrar señales de desgaste en agosto y consolidó un 2026 contractivo para el aparato productivo argentino. De acuerdo con un informe preliminar del Centro de Estudios de la Unión Industrial Argentina (CEU-UIA), la producción manufacturera cayó 0,3% frente a julio y se desplomó 5,7% en la comparación interanual.
Con estos resultados, el sector acumula en los primeros ocho meses del año una baja del 3% respecto del mismo período de 2025 y se ubica alrededor de un 11% por debajo de los niveles alcanzados en 2022 y 2023, años que ya estaban lejos de ser de fuerte expansión. Para los industriales, el cuadro confirma que la actividad opera sobre un “piso histórico” y sin señales claras de una recuperación sostenida.
El informe de la UIA se alinea con los datos oficiales más recientes del INDEC. En julio, el organismo estadístico había reportado una contracción del 4,9% interanual y del 5% mensual en el Índice de Producción Industrial, con 12 de los 16 sectores relevados en terreno negativo. Ese desempeño llevó a que los niveles de producción se ubicaran en torno a los de junio de 2024, considerados entonces como uno de los puntos más bajos del ciclo.
Demanda interna débil y obra pública frenada
Desde la central fabril explican que la caída acumulada responde, principalmente, al deterioro de la demanda interna, el menor ritmo de inversión productiva y el escaso dinamismo de la obra pública en los últimos años. Estos factores se combinan con mayores costos financieros y un contexto de elevada incertidumbre, que posterga decisiones empresariales clave.
Entre las ramas más golpeadas aparecen aquellas vinculadas a la producción de bienes de capital y consumo durable. La fabricación de maquinaria, equipo e instrumentos eléctricos se derrumbó en julio 26,7% y 31,4% interanual, respectivamente, configurando la mayor incidencia negativa sobre el nivel general. En el acumulado del año, los bienes de capital arrastran una merma cercana al 5%, reflejando el freno de nuevos proyectos de inversión.
Los sectores más afectados por la recesión
- Bienes durables y semidurables: acumulaban, hasta julio, una contracción del 21% interanual, en particular por la menor producción de electrodomésticos, equipos informáticos y de telecomunicaciones, todos muy sensibles al poder adquisitivo de los hogares.
- Textil, indumentaria y calzado: la ropa y el calzado registraron una baja del 15,9% en julio y del 14% en lo que va del año. El sector textil, por su parte, cayó 13% en julio y ya suma una merma del 22,6% en 2026, afectado por el retroceso del consumo y la mayor competencia de productos importados.
- Construcción: los indicadores adelantados de agosto muestran caídas mensuales en los despachos de cemento (-5,1%) y en el Índice Construya (-3,1%). En el acumulado del año, los envíos de cemento se ubican un 26% por debajo de los niveles de 2022, lo que golpea de lleno a toda la cadena de insumos asociados.
Actividades que amortiguan la caída general
Pese al cuadro recesivo, algunos sectores funcionan como amortiguadores y evitan una contracción aún mayor. La UIA destaca el rol de la energía, el campo y la industria automotriz como pilares que sostienen parte de la actividad.
- Petróleo y refinación: la actividad vinculada a Vaca Muerta permitió que la refinación creciera 8,1% interanual en julio, con una suba acumulada del 9,8% en los primeros siete meses del año.
- Molienda de oleaginosas: el complejo sojero y de otros granos registró en agosto un avance mensual del 8,6% y un crecimiento acumulado del 3,6% frente a 2025, de la mano de mejores volúmenes de cosecha.
- Industria automotriz: luego de dos meses consecutivos de bajas, la producción de vehículos mostró en agosto un repunte mensual del 6,3%. Sin embargo, en el acumulado de enero a agosto todavía se ubica un 17% por debajo de 2025.
- Consumo masivo de primera necesidad: es el único bloque con saldo positivo (+1,1% en el año), sostenido por rubros como farmacéuticos, higiene y limpieza, e imprenta y edición, menos expuestos al recorte del consumo.
Comercio exterior, exportaciones y entrada de divisas
En el frente externo, las exportaciones industriales hacia Brasil mostraron en agosto una baja del 3% respecto de julio. Aun así, en el acumulado del año mantienen una mejora del 4,2% frente a 2025, lo que refleja que el principal socio del Mercosur sigue siendo un mercado clave para la producción local.
En paralelo, la liquidación de divisas del sector agroindustrial exhibió un repunte mensual del 16,1% en agosto. No obstante, entre enero y agosto el ingreso de dólares por esta vía se mantiene 11% por debajo del registrado en 2025 y un 26% por debajo de los niveles de 2022, lo que limita el margen de maniobra cambiaria y condiciona la disponibilidad de insumos importados para la industria.
Desde la UIA señalan que, sin una mejora de la demanda interna, un mayor impulso a la obra pública y condiciones macroeconómicas más estables, será difícil revertir en el corto plazo la tendencia contractiva que golpea al tejido productivo nacional.
Mientras el sector privado aguarda definiciones de política económica y señales más claras sobre el rumbo, los datos de agosto confirman que la industria argentina sigue operando con altos niveles de capacidad ociosa y con desafíos crecientes para sostener el empleo y la inversión.
