Desde el 1° de diciembre será obligatorio informar correctamente la condición frente al IVA de quien recibe la factura. El cambio requiere una adecuación técnica en determinados sistemas de facturación.
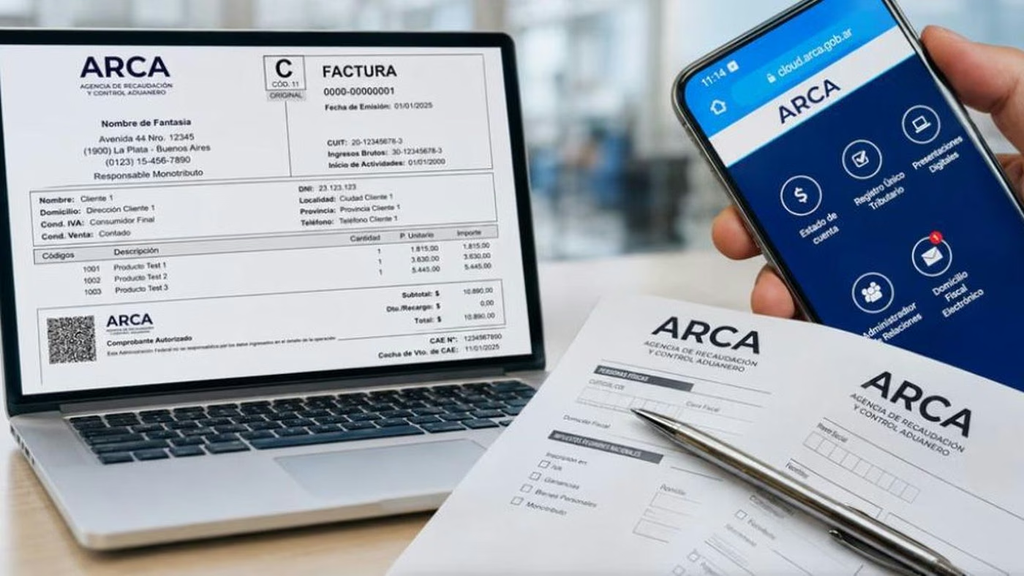
La Agencia de Recaudación y Control Aduanero (ARCA) incorporará un nuevo control sobre las facturas electrónicas. Desde el 1° de diciembre, los comprobantes deberán informar correctamente cuál es la condición frente al IVA de la persona o empresa que recibe la factura.
El dato puede corresponder, por ejemplo, a un responsable inscripto, monotributista, consumidor final, sujeto exento o sujeto no alcanzado. La información debe ser enviada a ARCA al momento de solicitar la autorización de la factura.
¿Qué hay que hacer?
Para quienes facturan directamente desde los servicios habituales de ARCA, el cambio no implica necesariamente realizar una modificación manual. El punto central está en que el sistema utilizado para emitir la factura envíe correctamente ese dato a ARCA.
La situación requiere especial atención para empresas y contribuyentes que utilizan sistemas propios de facturación, programas de gestión o plataformas conectadas con ARCA mediante Web Service. En esos casos, no alcanza con que la condición frente al IVA figure guardada en la base de datos del sistema: debe ser transmitida correctamente al organismo en cada solicitud de autorización.
Por eso, quienes utilizan este tipo de herramientas deberían consultar con su proveedor de software o con el área encargada de facturación y verificar que el campo “Condición frente al IVA del receptor” esté incorporado y sea enviado correctamente.
ARCA estableció el 30 de noviembre de 2026 como fecha límite para realizar las adecuaciones. Desde el día siguiente, una factura cuyo sistema no transmita correctamente ese dato podrá ser rechazada y no obtener el CAE (Código de Autorización Electrónico).
En otras palabras, no es necesario que el consumidor haga un trámite especial. El cambio apunta principalmente a los sistemas utilizados por quienes emiten facturas electrónicas, que deberán estar preparados para informar correctamente la situación tributaria del cliente.
Además, la normativa contempla otros cambios para las operaciones facturadas en moneda extranjera, relacionados con el tipo de cambio que debe consignarse en determinados comprobantes
