Vendedores de distintas agencias consultadas por EL NORTE coincidieron en que el margen de ganancia es el principal factor detrás del crecimiento del rubro. También detallaron el promedio de ventas mensuales, el perfil de los compradores y las modalidades de pago más frecuentes.
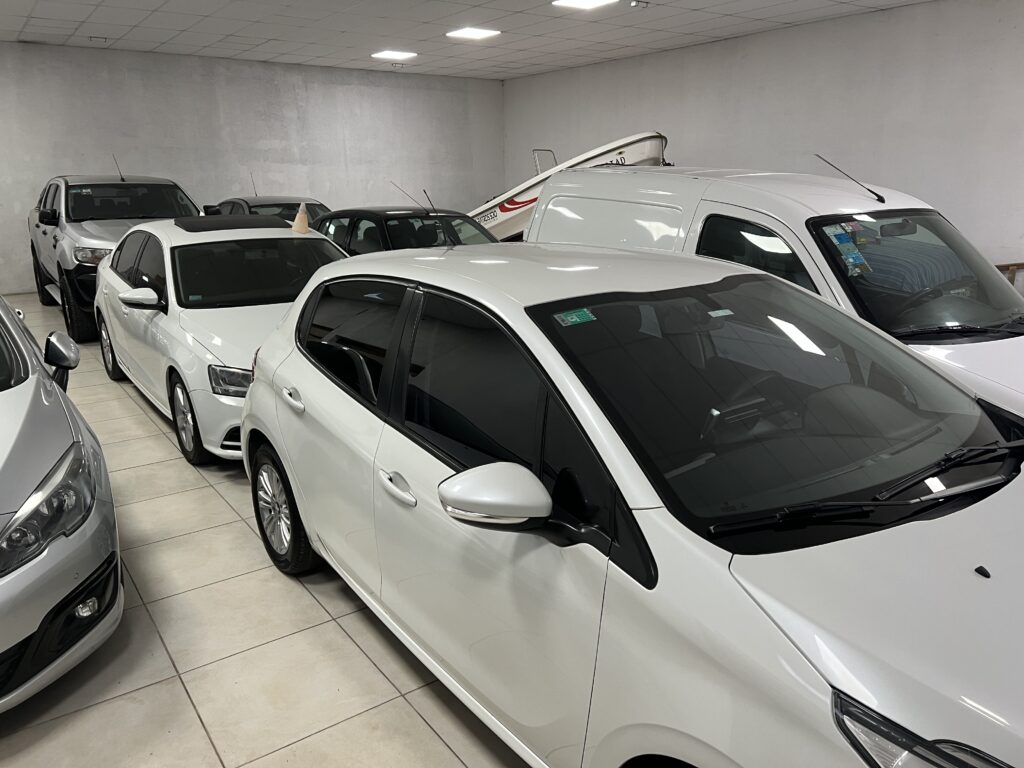
En el último tiempo, en la ciudad de San Nicolás hubo un notorio incremento en la apertura de agencias destinadas a la compra y venta de vehículos usados. Frente a esta situación, EL NORTE recorrió distintos comercios de este rubro, en los que sus responsables coincidieron en que el boom de las nuevas concesionarias se da por un factor en común: la rentabilidad del negocio.
Afirmaron que esto ocurre por el margen de ganancia que les deja cada operación a los comerciantes, dado por el capital económico que se maneja en cada transacción y por el monto final que ingresa a las agencias. Una de las consultadas por este medio afirmó que las ganancias suelen representar el 30% por vehículo.
La rentabilidad no está únicamente en la venta final, sino que las agencias coincidieron que principalmente se encuentra en la compra. Explicaron que adquieren vehículos por un precio bajo, al que luego acondicionan tanto estética como mecánicamente para finalmente venderlos por un precio mayor.
En cuanto al nivel de ventas, los comercios de este rubro registran un promedio de entre 7 a 10 operaciones mensuales, aunque varían según la época del año. Las agencias señalaron que los principales compradores suelen ser trabajadores de aplicaciones destinadas al traslado de pasajeros, quienes buscan autos más económicos o que registren un menor consumo de combustible.
Por otra parte, los precios en los comercios van desde los siete a los veinte millones de pesos. De igual manera, los más adquiridos, que suelen ser vehículos de la década del 2010, tienen un piso aproximado de $10.000.000.
Pagos y financiación
Pese a que la mayoría indicó que un gran número de ventas se realiza mediante permutas de otros vehículos más su diferencia económica, hubo una gran variación entre agencias con las demás formas de pago. Una de ellas explicó que recurren a una financiación prendaria —modalidad de crédito para la compra de vehículos en la que el automóvil queda como garantía del préstamo hasta cancelar la deuda—, otra que prefieren concretar los pagos finales de contado y algunas que optan por planes de financiamiento, con una seña inicial y cuotas, con una entidad bancaria de por medio.
Sin embargo, sobre este último punto, una agencia explicó que no ofrecen financiamientos con bancos debido a las altas tasas que estas ofrecen. “Es muy excesiva”, afirmaron.
