Pese a las millonarias inversiones impulsadas por Washington, la industria estadounidense continúa necesitando materiales chinos para fabricar tecnología, armamento y vehículos eléctricos. La desigualdad productiva condiciona las negociaciones comerciales que ambos presidentes mantendrán esta semana.
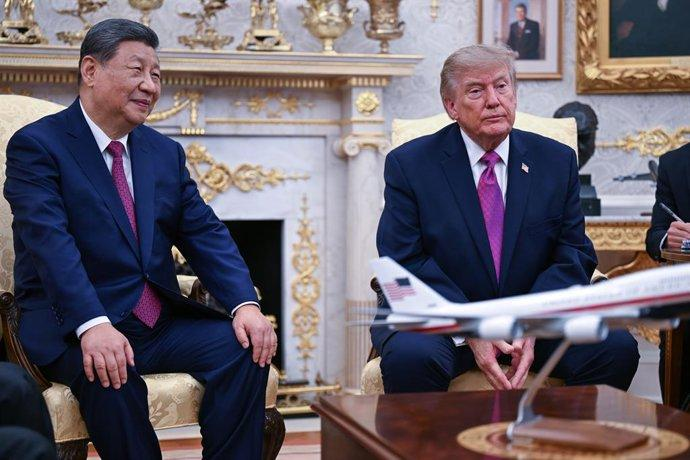
Donald Trump se prepara para una nueva negociación con el presidente chino, Xi Jinping, en medio de una marcada desventaja estadounidense en el abastecimiento de minerales estratégicos. Aunque su administración destinó miles de millones de dólares a desarrollar la producción nacional, China conserva un dominio que limita la capacidad de Washington para endurecer su política comercial.
Los mandatarios tienen previsto reunirse el jueves 19 de noviembre, en el marco de la cumbre de Cooperación Económica Asia-Pacífico (APEC), que se desarrollará en Shenzhen. El encuentro tendrá entre sus principales asuntos la disputa por los minerales críticos, indispensables para fabricar semiconductores, equipos militares, sistemas de inteligencia artificial y vehículos eléctricos.
El problema para Estados Unidos es que buena parte de sus proyectos mineros e industriales todavía necesita varios años para comenzar a producir. Mientras tanto, las compañías estadounidenses dependen de materiales procesados y componentes provenientes de China.
Esta situación coloca a Trump ante una negociación delicada: aumentar la presión mediante aranceles o restricciones comerciales podría provocar nuevas limitaciones chinas a las exportaciones de insumos que la industria norteamericana no consigue reemplazar.
China produce casi 47 veces más imanes estratégicos
La magnitud de la dependencia queda reflejada en la fabricación de imanes de neodimio, hierro y boro. Estos insumes son esenciales, por ser utilizados en automóviles eléctricos, equipamiento industrial y sistemas de defensa.
Según datos de la Agencia Internacional de Energía, durante 2025 Estados Unidos contaba con una capacidad de producción anual cercana a las 4.500 toneladas de estos componentes. China, en cambio, disponía de una capacidad aproximada de 210.000 toneladas.
La diferencia es de casi 47 a uno y muestra el alcance del liderazgo industrial chino.
La ventaja de Beijing tampoco se limita a la extracción de minerales. Durante décadas, el país desarrolló una infraestructura de refinación, procesamiento y fabricación que le permite transformar materias primas en componentes tecnológicos terminados.
Estados Unidos, por el contrario, enfrenta las dificultades de reconstruir una actividad industrial que perdió protagonismo hacia finales del siglo XX.
Esa dependencia ya tuvo consecuencias concretas. En 2025, China restringió las exportaciones de determinadas tierras raras e imanes, una decisión que alteró las operaciones de fabricantes estadounidenses, entre ellos Ford.
Washington debió negociar mecanismos que garantizaran la continuidad del abastecimiento.
Inversiones millonarias que todavía no dan resultados
La administración Trump puso en marcha una estrategia destinada a recuperar capacidad productiva mediante inversiones públicas y acuerdos con empresas privadas.
Sin embargo, los plazos de ejecución constituyen uno de los principales obstáculos.
En Tennessee, una refinería destinada al procesamiento de cobre, zinc y otros minerales estratégicos, respaldada por la compañía surcoreana Korea Zinc, demandará una inversión de US$7.400 millones. Su entrada en funcionamiento no está prevista antes de 2030.
Otro proyecto impulsado por Rio Tinto y BHP busca desarrollar una de las mayores minas de cobre de América del Norte. Sin embargo, su producción tampoco comenzaría antes de la próxima década.
En Alaska, Trilogy Metals proyecta iniciar la extracción de cobre en 2031. En Nevada, en tanto avanza la construcción de la mina de litio Thacker Pass, cuya puesta en marcha está estimada para 2028.
También existen iniciativas más próximas a concretarse. MP Materials amplía su producción de imanes en Texas mediante una asociación multimillonaria con el Pentágono, mientras que Perpetua Resources prevé comenzar a producir antimonio en Idaho durante 2029.
A pesar de estos avances, los tiempos de desarrollo muestran que Estados Unidos todavía se encuentra lejos de reemplazar el suministro chino.
Una tregua comercial que vence en enero
El encuentro entre Trump y Xi Jinping también estará atravesado por el futuro de la tregua comercial vigente entre las dos potencias.
El entendimiento, que contempla excepciones a determinados controles de exportación de minerales críticos, tiene previsto vencer en enero de 2027.
Una de las posibilidades es que ambos gobiernos acuerden extenderlo para evitar nuevas restricciones y mantener abiertos los canales de abastecimiento industrial.
China sostiene que sus controles sobre minerales estratégicos buscan impedir que esos materiales sean utilizados con fines militares. Al mismo tiempo, acusa a Estados Unidos de aplicar restricciones comerciales contra la industria tecnológica china, especialmente mediante las limitaciones a las exportaciones de semiconductores avanzados.
Washington considera, por su parte, que la concentración de la producción en territorio chino representa un riesgo para su seguridad nacional y su autonomía industrial.
El escenario se complica además por las consecuencias políticas de las recientes elecciones legislativas estadounidenses. Las victorias demócratas permitirán a ese partido controlar el Congreso a partir de 2027, lo que podría aumentar el escrutinio sobre las inversiones públicas destinadas a compañías privadas.
En este contexto, Trump llegará a Shenzhen con una estrategia de largo plazo todavía inconclusa. La posibilidad de reducir la dependencia de China permanece condicionada por proyectos que tardarán años en concretarse, mientras Beijing conserva una herramienta de negociación decisiva sobre sectores fundamentales de la economía estadounidense.
