

Buscan cambiar Ingresos Brutos por un tributo al consumo final
NewsITe
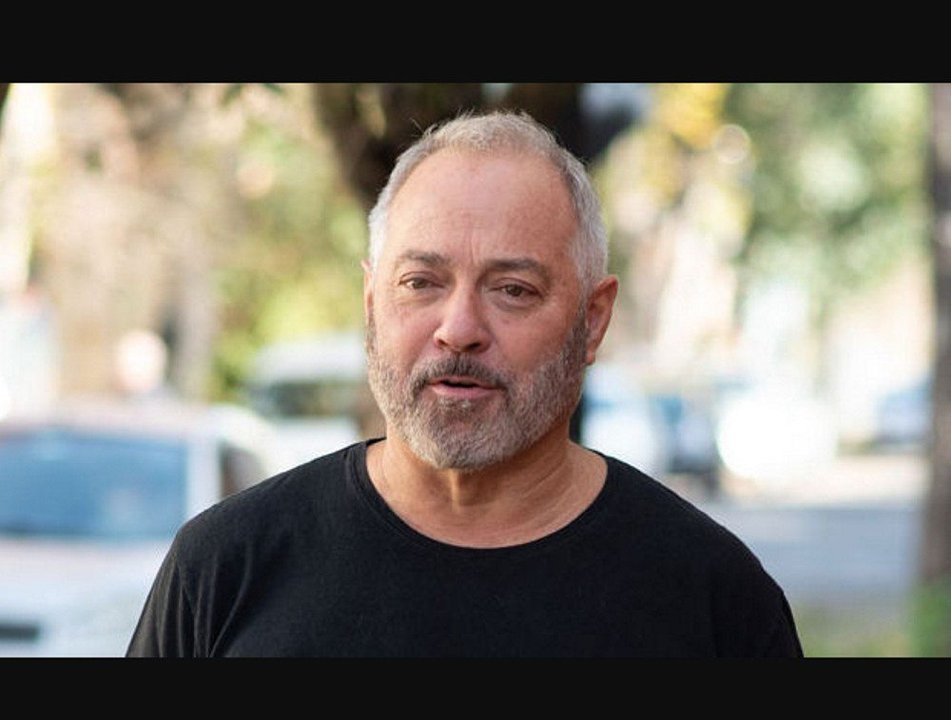
El diputado provincial de La Libertad Avanza, Oscar Liberman, presentó en la Legislatura bonaerense un proyecto para avanzar en una reforma tributaria de fondo en la provincia de Buenos Aires. La iniciativa plantea sustituir el actual Impuesto sobre los Ingresos Brutos por un nuevo gravamen al consumo final, con una alícuota general máxima del 6,25% y un esquema de transición de hasta cinco años.
El nuevo tributo, denominado Impuesto Provincial al Consumo Final (IPCF), se aplicaría sobre el precio neto de las operaciones de bienes y servicios cuando lleguen al consumidor final. De esta forma, quedarían excluidas las transacciones intermedias destinadas a reventa, producción o transformación, que hoy sí quedan alcanzadas por Ingresos Brutos y generan lo que el legislador define como un efecto “cascada”.
De acuerdo con los cálculos incluidos en los fundamentos del proyecto, elaborados con proyecciones de recaudación para 2025, una alícuota del 6,11% permitiría sostener el nivel de ingresos fiscales actuales de la provincia. No obstante, la iniciativa fija un techo del 6,25% y prevé alícuotas reducidas para sectores sensibles como medicamentos, insumos sanitarios y transporte público, junto con reintegros focalizados para hogares de menores ingresos.
Críticas a Ingresos Brutos y transición de hasta cinco años
Liberman calificó a Ingresos Brutos como “uno de los impuestos más distorsivos” del esquema tributario provincial. A su juicio, este impuesto “castiga la producción, encarece los bienes y servicios y perjudica especialmente a las empresas que necesitan competir con productos de otras provincias o del exterior”, debido a que se acumula en cada etapa de la cadena y termina trasladándose al precio final que paga el consumidor.
El proyecto establece que la transición hacia el nuevo esquema no será inmediata, sino gradual, y deberá completarse en un plazo máximo de cinco años. Cada año se incorporarían al IPCF actividades que representen, como mínimo, el 20% de la recaudación de Ingresos Brutos del ejercicio anterior. A medida que cada sector vaya ingresando al nuevo régimen, dejará de tributar Ingresos Brutos, y una misma operación no podrá estar alcanzada por ambos impuestos en forma simultánea.
Para los municipios bonaerenses, la iniciativa contempla que el nuevo impuesto se integre a la masa coparticipable y se cree un Fondo de Compensación Municipal. Este fondo apuntará a asistir, durante los primeros tres años de implementación, a aquellas comunas que puedan registrar una merma de recursos como consecuencia del reemplazo de Ingresos Brutos por el impuesto al consumo.
Coparticipación, controles y saldos a favor
El texto del proyecto también prevé el reconocimiento de los saldos a favor acumulados en Ingresos Brutos, que podrían utilizarse para compensar futuras obligaciones tributarias o, en los casos contemplados por la norma, solicitar su devolución. De este modo, se intenta evitar que contribuyentes y empresas pierdan créditos fiscales generados bajo el régimen actual.
En materia de fiscalización, se propone la creación de un Certificado de Reventa Digital que permita identificar con claridad las operaciones destinadas a etapas posteriores de producción o comercialización, y así distinguirlas de las ventas al consumidor final. Asimismo, se plantean evaluaciones periódicas del impacto fiscal y económico de la reforma, con la participación de organismos provinciales, especialistas y representantes de los distintos sectores alcanzados.
“No estamos proponiendo una medida improvisada ni un salto al vacío. Planteamos una transición ordenada, con reglas claras y mecanismos para preservar los recursos públicos”, enfatizó Liberman al presentar el proyecto.
De avanzar en la Legislatura, la propuesta podría implicar uno de los cambios más significativos de las últimas décadas en la estructura tributaria bonaerense, en línea con los reclamos de distintos sectores productivos que cuestionan la carga y el carácter distorsivo de Ingresos Brutos. El debate quedará ahora en manos de los bloques parlamentarios, que deberán definir si acompañan o no esta modificación de alcance estructural.
