El Gobierno flexibiliza el Régimen Simplificado de Ganancias
NewsITe
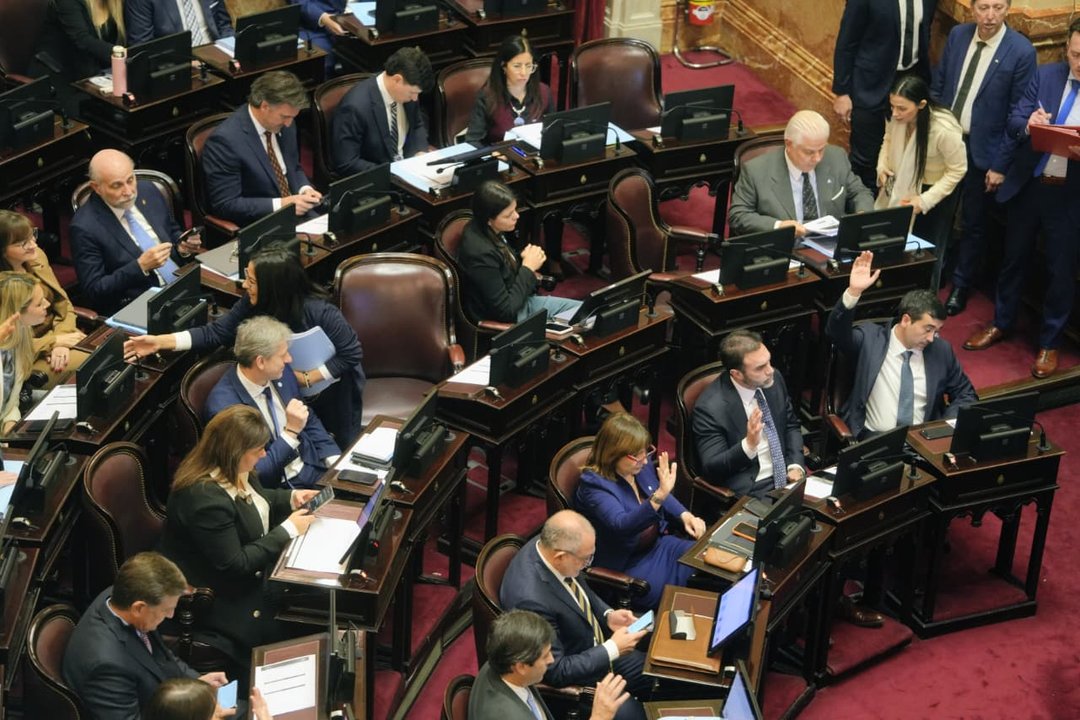
El proyecto de Ley de Inocencia Fiscal introduce modificaciones profundas en el Régimen Simplificado del Impuesto a las Ganancias, con impacto directo sobre contribuyentes de altos ingresos y patrimonio. La iniciativa, que forma parte de la estrategia oficial para atraer capitales no declarados a la economía formal, elimina los límites económicos que regían hasta ahora para acceder a este esquema especial.
Hasta el momento, el régimen simplificado estaba destinado a personas humanas y sucesiones indivisas residentes en el país que, entre otros requisitos, no superaran determinados topes de ingreso y patrimonio. Esos límites se ubicaban en $1.000 millones para los ingresos y $10.000 millones para el patrimonio. Con el nuevo proyecto, esas barreras se anulan, habilitando el ingreso de contribuyentes de mayor envergadura económica.
El Gobierno apuesta a que la apertura del régimen simplificado funcione como incentivo para que grandes contribuyentes regularicen fondos que permanecen fuera del circuito formal, en muchos casos dolarizados y en el exterior. La flexibilización del acceso se complementa con beneficios en materia de multas y sanciones para quienes se allanen a declarar y ponerse al día con el fisco bajo este esquema.
Funcionarios excluidos y nueva definición de discrepancia
Un aspecto relevante del proyecto es la prohibición expresa para que los funcionarios públicos, tanto los actuales como quienes hayan ejercido cargos en los últimos cinco años, puedan acogerse a los beneficios de la Ley de Inocencia Fiscal. Con esta cláusula se busca evitar conflictos de interés y la utilización de la normativa por parte de quienes tienen o tuvieron responsabilidades en el diseño o control del sistema tributario.
La iniciativa también modifica el concepto de «discrepancia significativa», parámetro clave para determinar cuándo la Agencia de Recaudación y Control Aduanero (ARCA) puede impugnar una declaración simplificada. Será considerada significativa aquella diferencia que implique un aumento del impuesto determinado o una reducción de quebrantos de al menos 15% respecto de lo declarado por el contribuyente.
Sin embargo, se incorpora un filtro adicional: ARCA solo podrá avanzar en una investigación si la diferencia supera los $5 millones. De este modo, aun cuando el desvío porcentual sea elevado —por ejemplo, superior al 20%—, si el monto en pesos es menor a ese umbral, el organismo no aplicará sanciones. El objetivo, según se desprende del texto, es concentrar los controles en los casos de mayor volumen fiscal.
Bancarización obligatoria y plazos para operaciones inmobiliarias
Otro eje del proyecto es la profundización de la bancarización de las operaciones alcanzadas por el régimen. La norma impulsa que los movimientos se realicen a través del sistema financiero para reforzar la trazabilidad de los fondos y reducir espacios para la informalidad. No obstante, se prevé una excepción temporal: hasta 2027 se permitirá que las operaciones de compra-venta de inmuebles no se ajusten plenamente a esta exigencia.
En paralelo, el proyecto contempla una reducción de multas y sanciones para quienes se adhieran al régimen simplificado de ganancias, siempre que regularicen su situación dentro de los plazos establecidos. Con este paquete de medidas, el oficialismo busca equilibrar controles más claros con incentivos concretos para ampliar la base de contribuyentes y favorecer el blanqueo de capitales no declarados.
La Ley de Inocencia Fiscal apunta a atraer grandes patrimonios al circuito formal, a cambio de mayor bancarización, límites más precisos a la fiscalización y la exclusión de funcionarios de los beneficios.
De prosperar en el Congreso, la reforma podría reconfigurar la relación entre el fisco y los contribuyentes de mayor capacidad contributiva, al tiempo que suma una nueva herramienta en la estrategia oficial para captar dólares y fortalecer la recaudación sin recurrir, en el corto plazo, a aumentos de alícuotas.
