La actividad fabril mostró un respiro mensual, aunque aún no revierte la caída anual
NewsITe
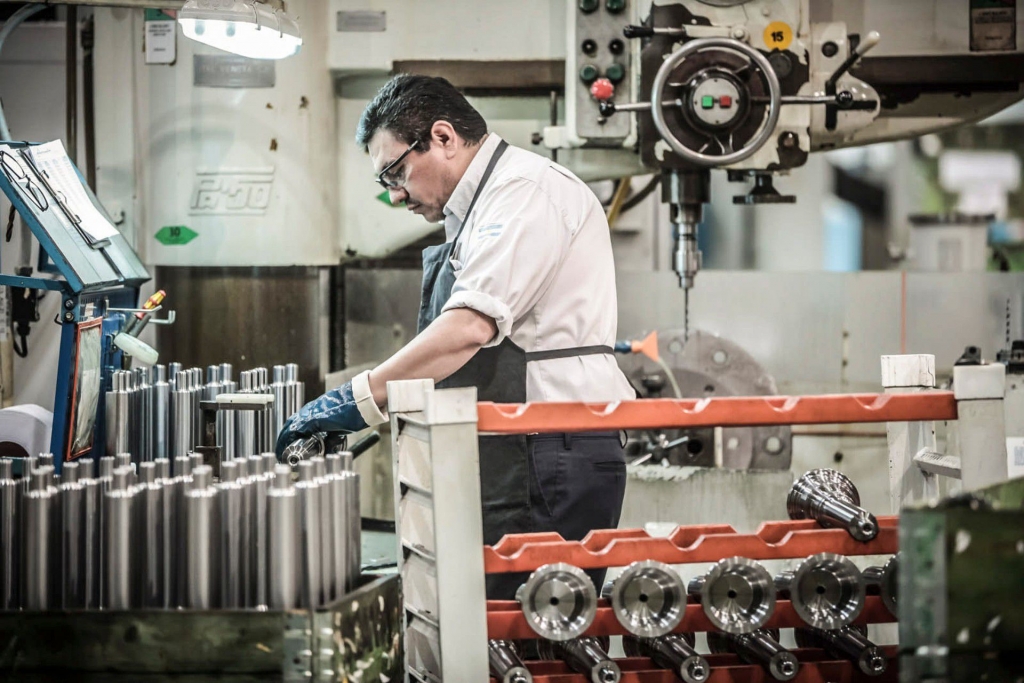
La industria manufacturera registró en agosto de 2026 una suba del 1,9% respecto de julio, de acuerdo con el Índice de Producción Industrial Manufacturero difundido por el INDEC. El dato aporta un respiro luego de varios meses de tensión en las plantas fabriles, pero aún no alcanza para hablar de una recuperación sostenida del sector.
En la comparación interanual, la producción industrial cayó 3,2% frente a agosto de 2025, lo que confirma que la actividad continúa en terreno negativo. Entre enero y agosto de este año, el acumulado arroja una contracción del 2,7% en relación con el mismo período del año pasado, reflejando el impacto de la menor demanda interna, la cautela de las inversiones y la inestabilidad macroeconómica.
En este contexto, economistas y analistas industriales advierten que la mejora mensual responde, en buena medida, a reacomodamientos puntuales en algunos complejos fabriles y a una cierta normalización de la provisión de insumos, más que a un cambio de tendencia de fondo. La heterogeneidad entre sectores es marcada, con rubros que logran sostener el nivel de actividad y otros que siguen profundizando la caída.
Los sectores que impulsaron el repunte de agosto
Entre los bloques que traccionaron el indicador general se destaca la refinación de petróleo, químicos, productos de caucho y plástico. Este conglomerado registró una suba del 3,6% mensual, un aumento interanual del 2,2% y un avance acumulado del 4,0% en los primeros ocho meses del año, posicionándose como uno de los principales motores de la producción industrial.
También tuvo un desempeño relativamente favorable el rubro de alimentos, bebidas y tabaco, con un incremento del 1,7% respecto de julio. Si bien prácticamente no muestra variación en el acumulado de 2026 (0,0%), la leve baja interanual del 0,4% indica que logró amortiguar el impacto de la desaceleración del consumo masivo.
Otro sector que exhibió señales positivas fue el de madera, papel, edición e impresión. Pese a un retroceso del 1,5% en la medición mensual, el bloque creció 2,3% interanual y 4,1% en el acumulado del año, lo que da cuenta de cierta estabilidad relativa frente a otros complejos más golpeados.
Ramas en crisis: textiles, metalmecánica y equipos
En el otro extremo se ubican las actividades más castigadas por la recesión. La fabricación de otros equipos, aparatos e instrumentos lideró la mejora mensual con un salto del 9,8% frente a julio, pero arrastra una fuerte caída del 20,6% en la comparación interanual y un derrumbe del 19,3% en lo que va del año, evidenciando la fragilidad de su situación.
La industria de productos de metal, maquinaria y equipo tampoco logra estabilizarse. En agosto retrocedió 0,8% mensual y profundizó descensos de dos dígitos: 18,1% frente al mismo mes de 2025 y 13,7% en el acumulado anual, un comportamiento vinculado al freno de proyectos de inversión y a la incertidumbre en sectores como la construcción y la producción de bienes de capital.
El rubro textil, prendas de vestir, cuero y calzado figura entre los más afectados. Sufrió una baja mensual del 0,3% y acumula una pérdida del 16,3% en los primeros ocho meses del año, en un contexto de caída del poder adquisitivo de los hogares y encarecimiento de costos. A su vez, el bloque de automotores y otros equipos de transporte avanzó 2,4% en agosto, pero todavía muestra un retroceso interanual del 6,6%, reflejando la volatilidad de la demanda interna y externa.
Por último, muebles y otras industrias manufactureras aportaron una suba del 4,3% en el mes, aunque registraron una caída interanual del 5,1%. Con este mapa, la industria argentina transita un escenario mixto: algunos segmentos resisten y muestran signos de reacomodamiento, mientras que otros continúan sumando meses en rojo y dependen de un cambio más profundo en las condiciones económicas para recomponer su nivel de actividad.
Los datos del INDEC confirman que, pese al repunte mensual, la industria sigue afectada por la debilidad del consumo, la falta de previsibilidad y la postergación de inversiones productivas.
