La Corte Suprema reforzó el principio de legalidad tributaria
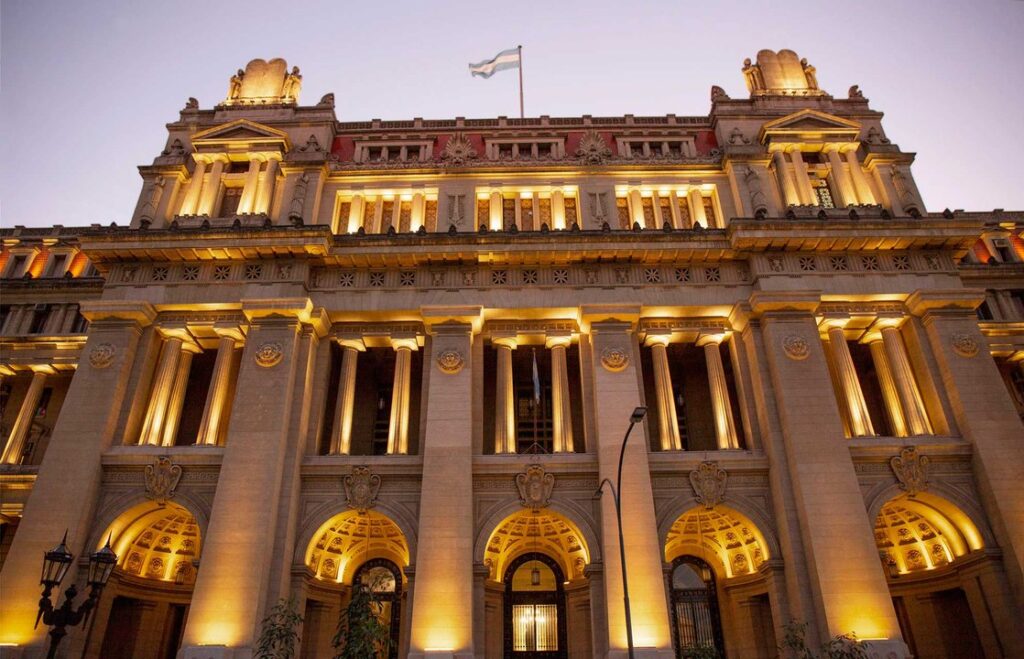
La Corte Suprema de Justicia de la Nación revocó un fallo del Tribunal Superior de Justicia de la Ciudad de Buenos Aires y puso un freno al cobro de impuestos locales cuando no exista una obligación establecida de manera expresa en la ley. El caso se originó a partir del reclamo de Telemetrix S.A., concesionaria del complejo Costa Salguero, a la que el Gobierno porteño pretendía cobrarle la cuota 6/2007 de la Contribución de Alumbrado, Barrido y Limpieza (ABL).
El máximo tribunal entendió que no hay en el Código Fiscal de la Ciudad ni en otra norma local una disposición que imponga el pago del ABL a quienes detentan una concesión onerosa como la de Telemetrix. En consecuencia, concluyó que extender por vía interpretativa esa obligación a sujetos no contemplados vulnera el principio de legalidad tributaria y el de reserva de ley en materia impositiva.
Telemetrix había sostenido desde el inicio del conflicto que su condición de concesionaria no figuraba entre los sujetos alcanzados por el tributo, y que tampoco estaba previsto en el contrato de concesión que debiera abonar el ABL por los inmuebles involucrados. Pese a ello, tanto el Juzgado de Primera Instancia como la Cámara en lo Contencioso Administrativo y Tributario habían convalidado la pretensión recaudatoria del Gobierno de la Ciudad.
El alcance del fallo y el rol del principio de legalidad
La controversia llegó al Tribunal Superior de Justicia porteño, que por mayoría rechazó el recurso de la empresa y, a partir de una lectura amplia del Código Fiscal, interpretó que la intención del legislador había sido gravar toda capacidad contributiva derivada de la titularidad de derechos sobre inmuebles, incluidas las concesiones onerosas. Esa posición fue finalmente descalificada por la Corte nacional.
Al seguir los lineamientos del dictamen de la procuradora Laura Monti, los ministros Horacio Rosatti y Carlos Rosenkrantz y los conjueces Alejandro Tazza, Mirta Delia Tyden y Javier Leal de Ibarra remarcaron que las obligaciones tributarias deben estar delineadas de manera clara y precisa por una ley formal. La Corte advirtió que “el silencio o la omisión en la materia impositiva requieren ser aplicados restrictivamente y no deben ser suplidos por la vía de la interpretación analógica”.
- Ratificación del principio de reserva de ley en materia tributaria.
- Límite a la posibilidad de la administración de extender impuestos a nuevos sujetos.
- Relevancia para concesionarios y actores privados que operan sobre bienes del Estado.
“El principio de legalidad como base de la imposición y las garantías constitucionales son los límites en los cuales ha de detenerse el proceso interpretativo”, sostuvo el dictamen de la Procuración, criterio que hizo suyo la Corte Suprema al resolver el caso.
Tras la excusación del juez Ricardo Lorenzetti, el fallo fue dictado por los ministros y conjueces intervinientes, quienes finalmente revocaron la sentencia cuestionada. La decisión sienta un precedente relevante para futuras disputas impositivas, al recordar que la carga fiscal solo puede imponerse cuando la ley lo establece en forma expresa, sin habilitar ampliaciones por analogía ni interpretaciones expansivas a cargo de los jueces o de la administración tributaria.
