El oficialismo logró dictamen, pero la disputa por la morosidad sigue abierta
NewsITe
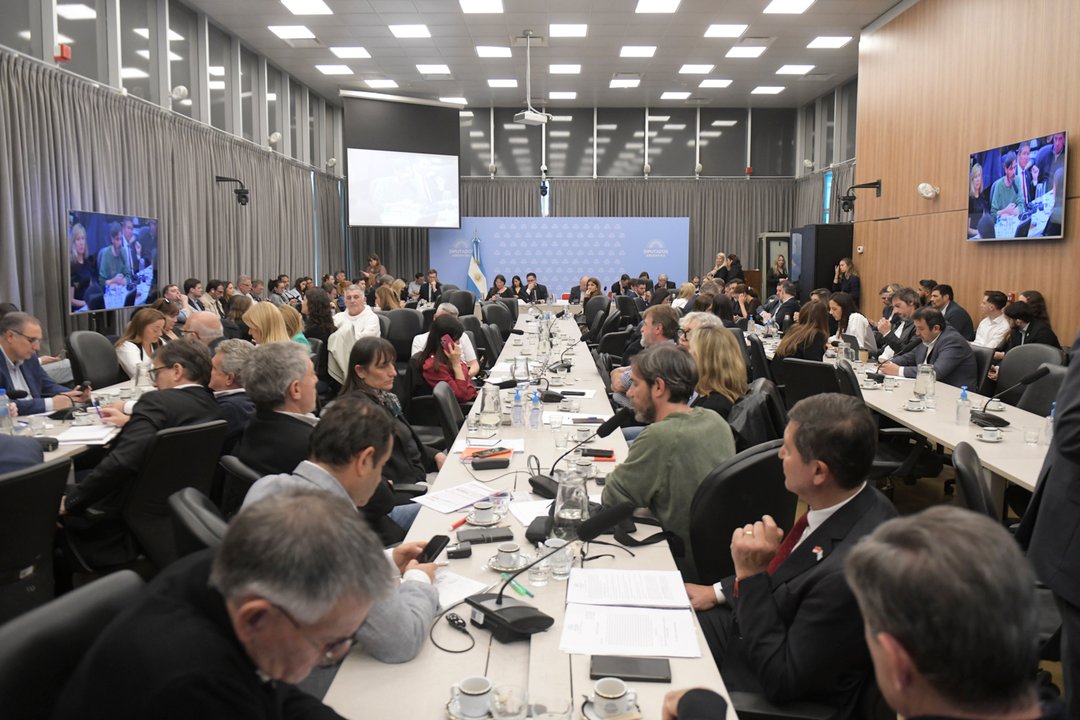
La Cámara de Diputados dio un paso clave en el debate por la morosidad de las familias argentinas, al emitir dictamen de mayoría sobre el proyecto oficialista de “ley de transparencia crediticia, educación financiera, mitigación del fraude digital y protección de los consumidores”. La Libertad Avanza, junto a aliados del PRO y la UCR, se impuso en el plenario de las comisiones de Finanzas y de Defensa del Consumidor, aunque el resultado en el recinto aún aparece abierto.
El oficialismo consiguió 32 firmas para su dictamen, frente a las 27 que respaldaron la iniciativa impulsada por Unión por la Patria, Provincias Unidas y la Coalición Cívica. Además, el interbloque Argentina Federal presentó un tercer texto propio, lo que confirma que el tema se convirtió en uno de los principales focos de disputa económica y social en el Congreso.
El proyecto de La Libertad Avanza pone el énfasis en la transparencia de la información y la educación financiera para los usuarios de créditos, sin fijar topes a las tasas ni crear planes de refinanciación obligatorios para deudores críticos. La diputada Silvana Giudici defendió esa postura y acusó a la oposición de insistir con “parches” que, según dijo, pueden “provocar la caída y el quiebre del régimen financiero”.
Los proyectos alternativos: alivio financiero y desendeudamiento
Desde la oposición, el proyecto de Unión por la Patria, Provincias Unidas y la Coalición Cívica propone una “ley de regularización y alivio financiero” que declara la emergencia por 180 días y crea un régimen de refinanciación en al menos 12 cuotas. El esquema alcanzaría a personas con más de 60 días de mora y deudas de hasta dos canastas básicas totales hogar tipo 2, hoy en torno a 3,2 millones de pesos, con una cuota que no supere el 30% de los ingresos.
La iniciativa también plantea límites a las tasas de interés mediante un plus sobre la tasa de refondeo mayorista (TAMAR), condonación total de los intereses punitorios y restricciones a los intereses compensatorios. Incluye capítulos sobre portabilidad financiera, cobranzas abusivas y educación financiera. “No podés mandar a la gente a hacer un curso de educación financiera cuando le llega el agua al cuello”, cuestionó el diputado de Provincias Unidas Pablo Juliano, al señalar que el foco debe estar en quienes no llegan a fin de mes.
El dictamen de Argentina Federal, diseñado por Oscar Herrera Ahuad, avanza en la creación del “Programa Nacional de Desendeudamiento Familial y Personal”. Propone unificar deudas en una sola operación, con cuotas a tasa fija máxima del 35%, destinado a trabajadores con ingresos de hasta diez salarios mínimos. Además, limita la tasa que pueden cobrar las emisoras de tarjetas y entidades no bancarias a 1,5 veces la tasa aplicada a plazos fijos a 30 días.
La visión del Banco Central y el nivel de mora actual
Antes del debate político, expuso el director del Banco Central, Nicolás Ferro, quien aportó cifras para contextualizar la discusión. Explicó que la mora es inherente a cualquier sistema de crédito: “La mora nunca va a ser cero en un país que crece y tiene crédito. Si es cero, es porque no hay crédito”, sostuvo.
- Desde abril de 2024, el saldo total de financiaciones creció 140% en pesos y dólares.
- El crédito hipotecario ya representa el 5% del balance de los bancos y se duplicó en el mismo período.
- El stock total de crédito asciende a 165 billones de pesos, con una mora del 12,5% en bancos y del 31,5% en fintech.
Ferro indicó que el pico de irregularidad en las carteras se produjo a mediados de 2025 y luego comenzó a ceder, con una baja de la mora registrada en agosto de este año. Según el funcionario, una porción importante de la cartera irregular fue refinanciada, lo que mostró la capacidad del sistema para administrar la crisis.
“En la Argentina, los endeudados son pobres y están sufriendo. Tenemos que ser mucho más responsables”, advirtió el diputado misionero Oscar Herrera Ahuad, al reclamar una respuesta más directa para quienes hoy están en situación de ahogo financiero.
Con tres modelos de abordaje en juego —educación y transparencia, alivio financiero y programa de desendeudamiento—, el futuro de la ley se definirá en el recinto. Allí se verá si la mayoría circunstancial obtenida por el oficialismo se sostiene o si la oposición logra imponer una solución más agresiva en favor de los hogares endeudados.
