Debate maratónico por el sobreendeudamiento de las familias
NewsITe
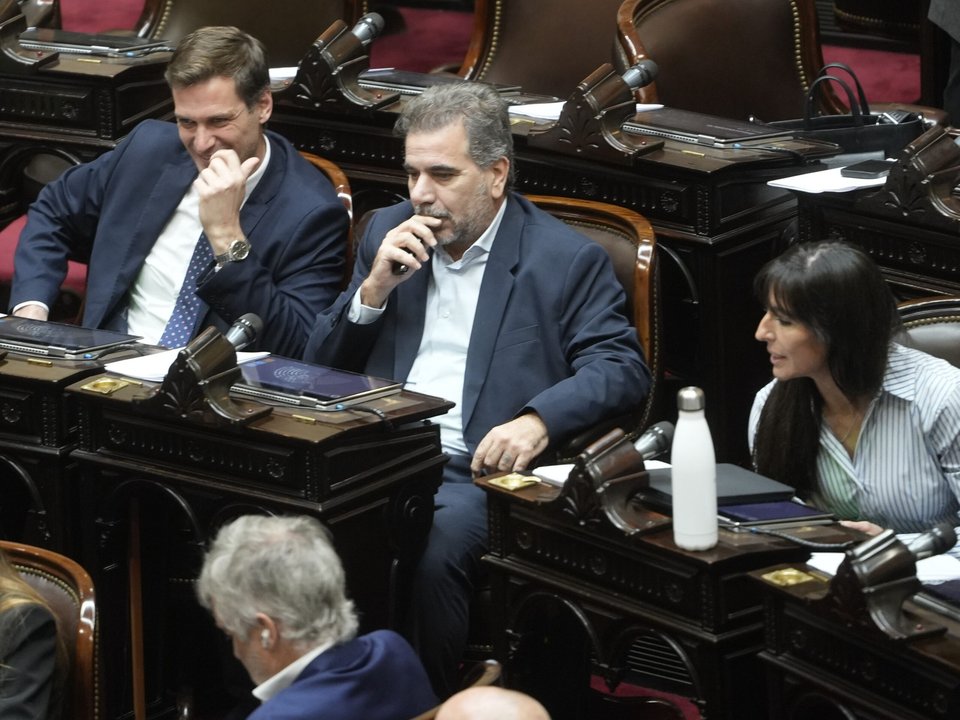
En una sesión que se extendió hasta la madrugada, la Cámara de Diputados de la Nación avanzó en el tratamiento de una batería de proyectos destinados a enfrentar la situación crítica de sobreendeudamiento y morosidad que atraviesan miles de familias argentinas. En el centro de la discusión se ubican dos enfoques: uno ligado al oficialismo, apoyado por el PRO y la UCR, y otro impulsado por Unión por la Patria, Provincias Unidas y la Coalición Cívica.
El dictamen de mayoría, respaldado por La Libertad Avanza y sus aliados, propone una “Ley de Transparencia Crediticia, Educación Financiera, Mitigación del Fraude Digital y Protección de los Consumidores”. El objetivo principal es establecer un marco de reglas claras para quienes otorgan créditos y para los usuarios, apuntando a mejorar la información disponible y reducir prácticas abusivas, sin fijar techos a las tasas de interés ni crear planes obligatorios de refinanciación.
El miembro informante del oficialismo, el diputado Santiago Pauli, remarcó que la iniciativa busca que “haya más crédito con las leyes del lado de los argentinos y no en contra de ellos”. Entre los ejes centrales se destacan la exigencia de mayor transparencia en los créditos al consumo, en especial los de corto plazo —que suelen tener los intereses más altos—, la posibilidad de precancelar deudas, la trazabilidad completa de las obligaciones y el acceso gratuito al perfil de riesgo crediticio en entidades bancarias y plataformas digitales.
Propuesta alternativa: emergencia y plan de alivio financiero
En contraste, el proyecto de Unión por la Patria, Provincias Unidas y la Coalición Cívica plantea una “ley de regularización y alivio financiero” que declara la emergencia por 180 días para personas sobreendeudadas. La iniciativa propone un régimen de refinanciación de deudas en al menos 12 cuotas, destinado a deudores con más de 60 días de mora y por montos que no superen el equivalente a dos canastas básicas totales hogar tipo 2, actualmente estimadas en 3.265.010 pesos.
El esquema fija como tope que la cuota mensual no supere el 30% de los ingresos del deudor. La adhesión al régimen se tramitaría inicialmente ante el propio acreedor, y en caso de negativa, intervendría el Banco Central como instancia reguladora. Además, el proyecto limita la tasa de interés mediante el Costo Financiero Total, pero asegura a los acreedores una rentabilidad moderada vinculada a la tasa de refondeo mayorista (TAMAR).
Otro punto fuerte de esta propuesta es la condonación del 100% de los intereses punitorios, manteniendo el capital adeudado y fijando límites a los intereses compensatorios. También incorpora capítulos específicos sobre portabilidad financiera, restricciones a las cobranzas abusivas y programas de educación financiera orientados a usuarios de menor ingreso y alto nivel de vulnerabilidad.
Advertencia por el deterioro del poder adquisitivo
Durante el debate, el diputado Martín Lousteau, de Provincias Unidas, fue especialmente crítico con la situación económica actual y su impacto en la capacidad de pago de las familias. El economista señaló que el escaso volumen de crédito al sector privado, la baja capacidad de pago y las altas tasas se combinan para agravar la morosidad y el sobreendeudamiento.
- Según Lousteau, el 40% de los deudores que ganan menos de 90.000 pesos no puede afrontar sus compromisos financieros.
- El poder adquisitivo promedio sería hoy 10 puntos menor que al inicio del actual gobierno y, en el sector público, la caída llegaría a 20 puntos.
- Los gastos fijos de los hogares en servicios crecen por encima de la inflación y ya representan una porción significativa del presupuesto mensual.
“A la pérdida de poder adquisitivo se suma el mayor peso de los gastos fijos, que representan uno de cada cinco pesos adicionales. En conjunto, esto significa que la gente perdió cerca de 20 puntos”, advirtió Lousteau en el recinto.
Con este cuadro de situación, el desenlace del debate legislativo será clave para determinar si prevalece un modelo centrado en la transparencia y la educación financiera o uno que priorice un alivio inmediato a los deudores críticos mediante refinanciaciones y límites a los intereses. El tratamiento en Diputados continuará a lo largo de la jornada antes de que los proyectos, de ser aprobados, pasen al Senado para su definición final.