Oposición avanza en un dictamen único para frenar abusos crediticios
NewsITe
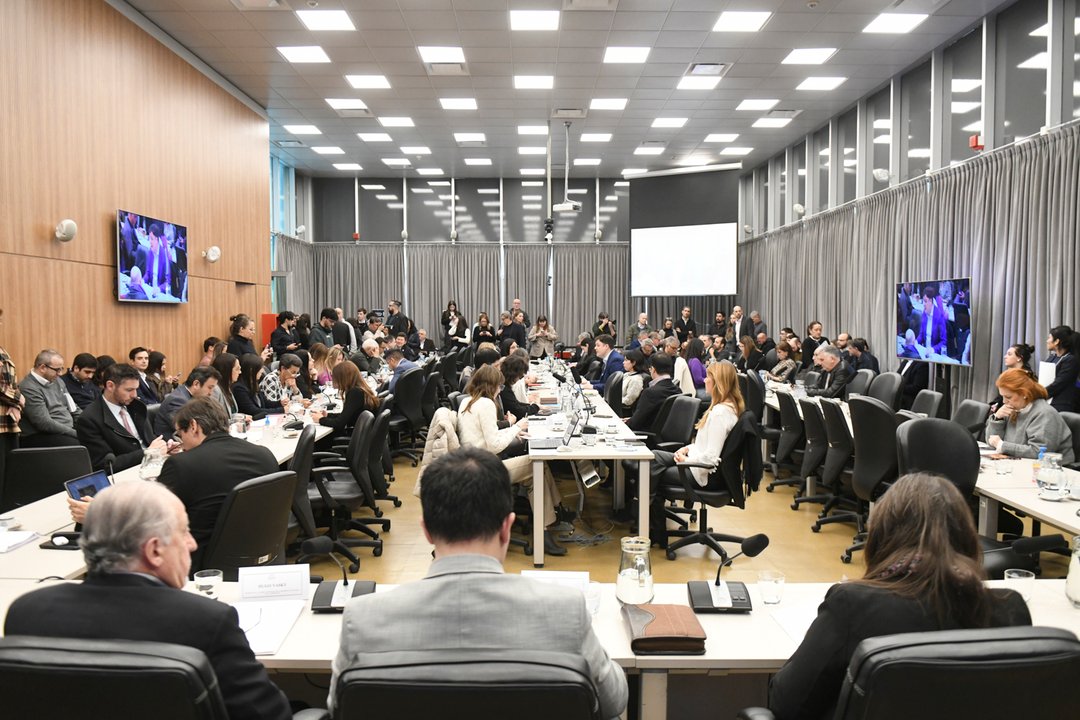
Los principales bloques opositores de la Cámara de Diputados quedaron a un paso de consensuar un dictamen unificado para declarar la emergencia en materia de deudas por 180 días, con el objetivo de aliviar la situación de millones de morosos y poner límites a los abusos del sistema crediticio. La intención es emitir dictamen conjunto la próxima semana en el plenario de las comisiones de Finanzas y Defensa del Consumidor.
Según trascendió en el Congreso, en la iniciativa convergen propuestas de Unión por la Patria, Provincias Unidas, el Frente de Izquierda y la Coalición Cívica. El proyecto establece topes a las tasas de interés nominal que cobran tarjetas de crédito y billeteras virtuales, límites a los gastos y comisiones, y planes de refinanciación de hasta 36 meses, graduados según el nivel de deuda.
Uno de los puntos centrales es la eliminación total de los intereses punitorios acumulados, preservando únicamente el capital adeudado y los intereses compensatorios. Además, se prevé otorgar nuevas facultades a las áreas de Defensa del Consumidor para controlar la operatoria de las entidades financieras y fintech, y exigir transparencia sobre los algoritmos que definen el scoring y las tasas que se aplican a cada cliente.
Cómo se gestó el acuerdo opositor
El camino hacia un dictamen común comenzó puertas adentro de Unión por la Patria, donde existían más de 15 proyectos distintos con enfoques y alcances diversos. Una vez alcanzada una síntesis interna, el borrador fue puesto a consideración del resto de los bloques opositores, que fueron incorporando ajustes y reparos técnicos.
El diputado de Provincias Unidas Pablo Juliano, referente de un sector más moderado, se mostraba reticente a fijar topes directos a las tasas de interés. Sin embargo, terminó aceptando la posición mayoritaria ante la magnitud del problema de la morosidad y la presión social de los colectivos de deudores. Aún resta definir con precisión el valor de la Tasa Mínima Aceptable de Rendimiento (TMAR), un punto clave para el equilibrio entre protección al usuario y sustentabilidad del sistema financiero.
La dimensión del endeudamiento en Argentina
Las cifras que se manejaron en el plenario de comisiones grafican la gravedad de la situación. Se estima que alrededor de 6 millones de personas se encuentran en mora, es decir, con atrasos superiores a tres meses en el pago de sus deudas. El fenómeno se explica por múltiples causas: pérdida de poder adquisitivo, aumento del costo de servicios y consumo básico, y desregulación de tasas de interés durante los últimos años.
De acuerdo con los datos expuestos, el 12,8% de los créditos otorgados por bancos está hoy en situación irregular, mientras que en el universo de billeteras virtuales y plataformas fintech la morosidad trepa al 25%. Si bien desde el oficialismo y el sector bancario destacan que la expansión del crédito es un signo de mayor bancarización, la oposición advierte que gran parte de esos préstamos se destina a gastos esenciales como alimentos, servicios y medicamentos.
Entre febrero de 2024 y julio de 2026, la cantidad de créditos otorgados aumentó apenas un 8%, pero la morosidad se disparó un 80%, al pasar de 3,3 a 6 millones de personas. Esa brecha evidencia que el problema no es solo el acceso al crédito sino las condiciones en que se toma y la capacidad real de pago de las familias.
Testimonios de deudores y propuestas técnicas
Durante la última reunión informativa, representantes de organizaciones de endeudados expusieron ante los diputados el impacto concreto de las deudas en la vida cotidiana. Oriana Fernández, trabajadora textil e integrante de Endeudados Organizados, relató que debió tomar un crédito para pagar el alquiler y que llegó a enfrentar una tasa del 132% anual en el Banco Nación, situación que calificó como insostenible.
Otra referente del mismo colectivo, Vanesa Bitocco, describió el cambio de expectativa que atraviesan miles de familias: ya no se espera el día 30 para llegar a fin de mes, sino el 23 o el 25 para ver cómo se estira el salario con tarjetas, adelantos y préstamos. “No queremos que nos regalen nada, queremos pagar nuestras deudas”, subrayó, al remarcar que el crédito se convirtió en un complemento del sueldo para cubrir lo básico.
Bitocco cuestionó la desregulación de las tasas de interés y reclamó planes de pago que se adecuen a los ingresos de los trabajadores. En la misma línea, el abogado y docente Fernando Shina presentó una propuesta conocida como ley “Ulises”, que permitiría a cada usuario fijar un límite de gasto voluntario por debajo del otorgado por el banco, a fin de evitar caer en la “percepción de abundancia” que empuja a utilizar la totalidad del crédito disponible.
La oposición buscará emitir dictamen la próxima semana para avanzar en una ley de emergencia que alivie a unos 6 millones de deudores y limite los excesos del sistema crediticio.
Con el dictamen prácticamente acordado entre los bloques opositores, el foco ahora estará puesto en la discusión con el oficialismo y en el margen de modificaciones que pueda darse en el recinto. Mientras tanto, las organizaciones de deudores seguirán de cerca el debate, a la espera de una respuesta legislativa que les permita salir del ahogo financiero.
