El 72% de los hogares populares de CABA se endeuda para llegar a fin de mes
NewsITe
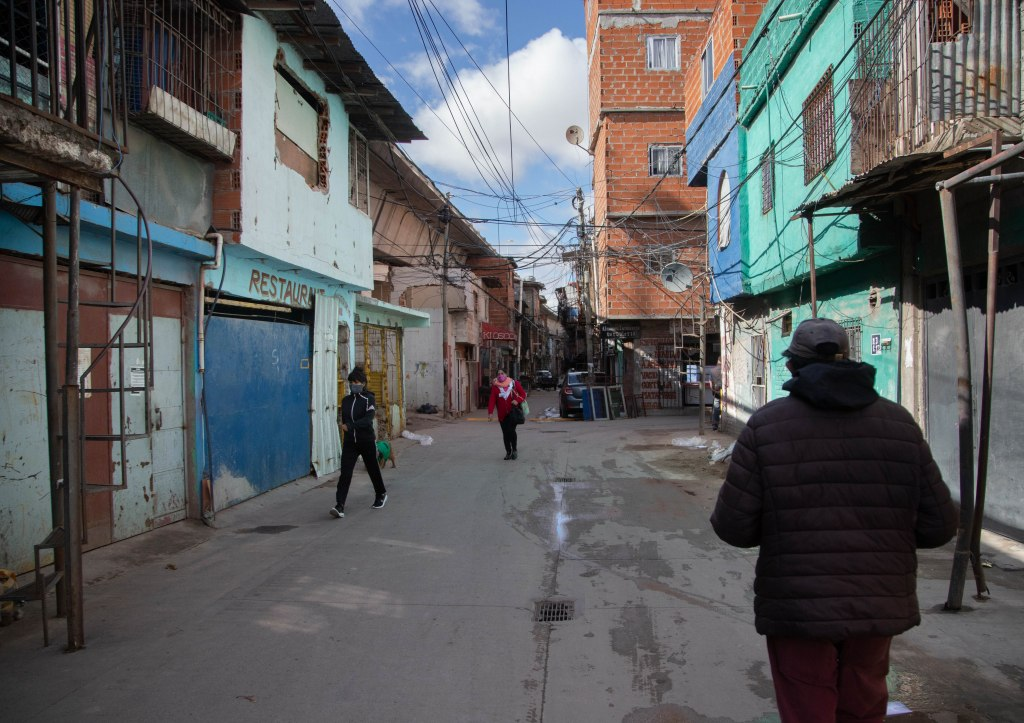
Un nuevo relevamiento sobre la situación económica en los barrios populares de la Ciudad de Buenos Aires reveló que siete de cada diez familias atraviesan un proceso de endeudamiento constante para afrontar gastos básicos. Según el informe realizado por el Movimiento Evita CABA y el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA, el 72% de los hogares se encuentra hoy endeudado.
La principal causa de este endeudamiento está vinculada al encarecimiento del costo de vida y a la pérdida del poder adquisitivo. Los datos del estudio muestran que, entre quienes tomaron un préstamo o accedieron a algún tipo de crédito en los últimos dos años, el 73% lo hizo para comprar alimentos, el 54% para cubrir gastos de salud, el 44% para pagar impuestos y servicios, y el 25% para afrontar el pago del alquiler. Es decir, la deuda ya no se asocia a consumos extraordinarios, sino a la mera subsistencia.
Dónde buscan financiamiento las familias de menores ingresos
El relevamiento también indaga en las fuentes de financiamiento a las que recurren los hogares. Solo un 32% de las familias endeudadas accedió a créditos a través de bancos tradicionales. En cambio, el 65,5% utilizó Mercado Pago u otras billeteras virtuales, el 62% pidió dinero a familiares o conocidos, el 45,8% compró fiado en comercios del barrio y el 43% recurrió a prestamistas informales.
De esta manera, el sistema financiero formal aparece desplazado por mecanismos alternativos, muchas veces más rápidos pero también más costosos. Las organizaciones sociales advierten que estas vías de acceso al crédito suelen implicar tasas elevadas, intereses acumulados difíciles de afrontar y, en el caso de los prestamistas barriales, condiciones que pueden rozar la usura.
Altos niveles de mora y riesgo de sobreendeudamiento
La dificultad para sostener los pagos se traduce en altos niveles de mora. Entre los hogares que pidieron préstamos o créditos, el 66,2% no está al día con al menos una de sus obligaciones y, dentro de ese grupo, el 70,2% se encuentra directamente en situación de morosidad. La dinámica se repite con las tarjetas de crédito: el 56,3% de las familias encuestadas registra atrasos y, entre ellas, el 62% acumula demoras superiores a tres meses.
El informe detalla además que el 71,3% de los hogares tuvo que pedir dinero prestado para cubrir saldos impagos de sus propias tarjetas, lo que genera un círculo de endeudamiento difícil de romper. Dirigentes del Movimiento Evita remarcan que, en un contexto de inflación alta, caída del salario real y ajuste del gasto público, cada vez más familias recurren a la deuda como estrategia de supervivencia cotidiana.
“La gente se endeuda como puede para poder subsistir y después no puede asumir los pagos porque las condiciones del crédito son tremendas y su poder adquisitivo no se lo permite”, advirtió Jonathan Thea, secretario general del Movimiento Evita CABA.
Las conclusiones del relevamiento encienden una señal de alarma sobre la situación social en los barrios vulnerables porteños. Especialistas advierten que, sin políticas públicas que mejoren los ingresos y regulen las condiciones de acceso al crédito, la combinación de endeudamiento para gastos básicos y altos niveles de mora puede profundizar aún más la desigualdad en la Ciudad de Buenos Aires.
