El consumo de los hogares volvió a retroceder en Argentina
NewsITe
El consumo privado en la Argentina profundiza su fase contractiva. De acuerdo con el Índice de Consumo Privado (ICP-UP), elaborado por la Facultad de Negocios de la Universidad de Palermo, el gasto de los hogares cayó 1% interanual en septiembre y completó así diez meses consecutivos de baja en la comparación contra el mismo período del año previo.
La medición desestacionalizada frente a agosto mostró, sin embargo, un leve respiro: el indicador avanzó 0,5% mensual, lo que permitió cortar una racha de dos meses consecutivos de descensos. De todos modos, esa mejora no alcanzó para recomponer el terreno perdido y, en el acumulado de los primeros nueve meses del año, el consumo presenta una contracción de 1,3%.
Los analistas remarcan que la dinámica del consumo está atravesada por la pérdida del poder adquisitivo de los salarios frente a la inflación, tasas de interés aún elevadas y un contexto de cautela en los hogares, que postergan gastos no esenciales y reorientan sus compras hacia productos más económicos o sustitutos.
Consumo masivo: menos carne vacuna y más carne porcina
El informe sectorial muestra que el rubro de Consumo Masivo, que explica cerca de la mitad del gasto total de los hogares, registró en septiembre una caída interanual del 3,2% y acumula una baja del 3,1% en lo que va del año. El promedio del último trimestre arroja un retroceso del 4%, reflejando un deterioro persistente en compras cotidianas como alimentos, bebidas, limpieza y productos de cuidado personal.
Dentro de este segmento se observa un marcado cambio de hábitos: el consumo de carne porcina continúa en alza y en agosto creció 14,3% interanual, con más de dos años de subas consecutivas. En contraste, la carne vacuna volvió a resentirse y cayó 13,2% interanual, encadenando catorce bajas consecutivas, lo que confirma el desplazamiento de la proteína tradicional del asado por opciones más baratas.
En paralelo, las ventas de combustibles al público se redujeron 3,3% interanual y acumulan un retroceso del 2% en el año, un dato que suele asociarse tanto a menos traslados por parte de los hogares como a la búsqueda de alternativas de movilidad más económicas.
Turismo, recreación y comercio: otro frente de debilidad
Entre los servicios, el segmento de recreación y turismo se retrajo 6,4% interanual en septiembre y ya acumula una caída del 2,2% en el año. El promedio del último trimestre marca una baja de 4,8%, lo que confirma que las familias ajustan principalmente en salidas, ocio y viajes cuando el presupuesto se achica.
En la Ciudad de Buenos Aires, el consumo en restaurantes tradicionales anotó en agosto su sexta disminución consecutiva, con un desplome del 7,1% interanual. La presión sobre los bolsillos también se refleja en los patios de comida de los centros comerciales, donde las ventas reales retrocedieron 1,3% interanual y acumulan una merma del 5,1% en lo que va del año.
“El consumo masivo muestra una caída persistente y los hogares reacomodan sus gastos, priorizando necesidades básicas y sustitutos más económicos”, resumen desde la Universidad de Palermo al analizar los resultados del ICP-UP.
Bienes durables y semidurables: señales mixtas en la recuperación
El informe también revela un comportamiento heterogéneo entre los bienes de mayor precio. Los bienes durables avanzaron 3,2% interanual en septiembre y exhiben una leve mejora acumulada del 0,4% en el año, aunque con fuertes contrastes internos. Los patentamientos de autos profundizaron su ajuste, con una caída de 12,6% interanual y seis meses consecutivos de bajas, mientras que las motocicletas mostraron un incremento del 7,1% interanual, consolidándose como alternativa de movilidad más accesible.
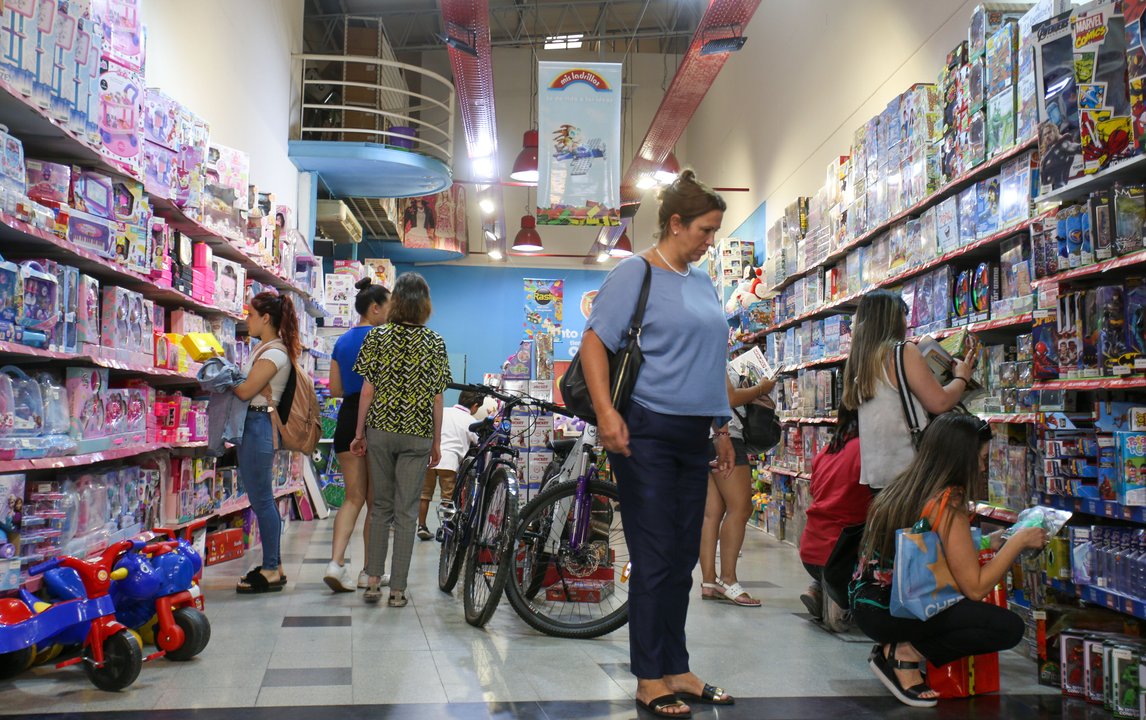
Los bienes semidurables, que representan cerca del 12% del gasto total, crecieron 4,3% interanual en septiembre y acumulan una suba de 2,6% en el año. No obstante, los datos de julio en shoppings y supermercados evidencian un escenario más frágil: las ventas de indumentaria y calzado cayeron 1,6% interanual en ambos casos, y las jugueterías en centros de compras se contrajeron 4,1%.
Con diez meses de caída interanual del consumo, el panorama que traza el ICP-UP confirma un escenario de demanda interna débil. La evolución de los ingresos reales, la inflación y el crédito al consumo serán claves en los próximos meses para definir si el leve rebote desestacionalizado de septiembre se consolida o queda como un movimiento puntual en un contexto todavía recesivo.
