Un informe del Banco Central reveló que los argentinos retiran cada vez menos dinero de los cajeros automáticos. Las transferencias inmediatas y los pagos con códigos QR ganan participación, mientras que las tarjetas de crédito pierden terreno.
Las extracciones de efectivo en la Argentina alcanzaron su mínimo histórico durante el primer semestre de 2026. Según el último Informe de Inclusión Financiera del Banco Central (BCRA), cada adulto realizó un promedio de 1,3 retiros mensuales, lo que representó una caída interanual del 33,4%. Al mismo tiempo, el monto extraído por persona disminuyó un 14,1% en términos reales.
Los datos reflejan una reducción sostenida en la utilización de billetes para las operaciones cotidianas. En 2023, cada adulto realizaba un promedio de 2,9 extracciones mensuales, cifra que descendió a 2,7 en 2024 y a 1,7 en 2025, hasta alcanzar el mínimo registrado durante los primeros seis meses de este año.
En paralelo, los pagos electrónicos continuaron creciendo. La cantidad de operaciones mensuales por adulto pasó de 19,2 en 2023 a 32,8 en el primer semestre de 2026, impulsada principalmente por las transferencias inmediatas y los pagos mediante códigos QR.
El Banco Central también identificó un cambio en los hábitos de extracción. Aunque las personas concurren menos veces a los cajeros, el importe promedio de cada retiro aumentó cerca del 29%. Según el organismo, este comportamiento refleja una menor frecuencia de extracción, pero por cantidades más elevadas.
La tendencia también se observa en el funcionamiento de la red de cajeros automáticos. Durante agosto se registraron 37,3 millones de extracciones por un total de $4,5 billones, con un promedio de $119.400 por operación. Estas cifras representaron una caída interanual del 29% en cantidad de retiros y del 17% en el monto real extraído.
Las transferencias inmediatas ganan terreno frente al efectivo
El avance de las transferencias explica buena parte de la transformación en los medios de pago. Según el BCRA, su crecimiento responde a “la acreditación inmediata y su costo nulo” junto con las mejoras en la experiencia de los usuarios.
Estas características favorecen su utilización para operaciones de montos relativamente bajos, entre ellas la compra de alimentos y otros productos de consumo diario. El organismo señala que este mecanismo está “desplazando a la tarjeta de débito y al efectivo” en las transacciones habituales.
La cantidad de transferencias mensuales por adulto pasó de 7,7 en 2023 a 19,2 durante el primer semestre de 2026. En ese período, las operaciones crecieron 24,6% interanual en cantidad y 7,2% en monto.
Los pagos inmediatos, que incluyen transferencias y pagos con transferencia, concentraron el 77% del dinero movilizado mediante medios electrónicos, con un incremento de 3,5 puntos porcentuales respecto del año anterior.
Los datos correspondientes a septiembre confirmaron esta expansión. Durante ese mes se realizaron 791,6 millones de transferencias inmediatas en pesos por $99,7 billones. La cantidad de operaciones aumentó 21,9% interanual, mientras que el monto registró un crecimiento real del 6,6%.
Además, el 75% de esas transferencias tuvo como origen o destino una Clave Virtual Uniforme (CVU), utilizada por las billeteras digitales.
Los pagos con QR registraron el mayor crecimiento
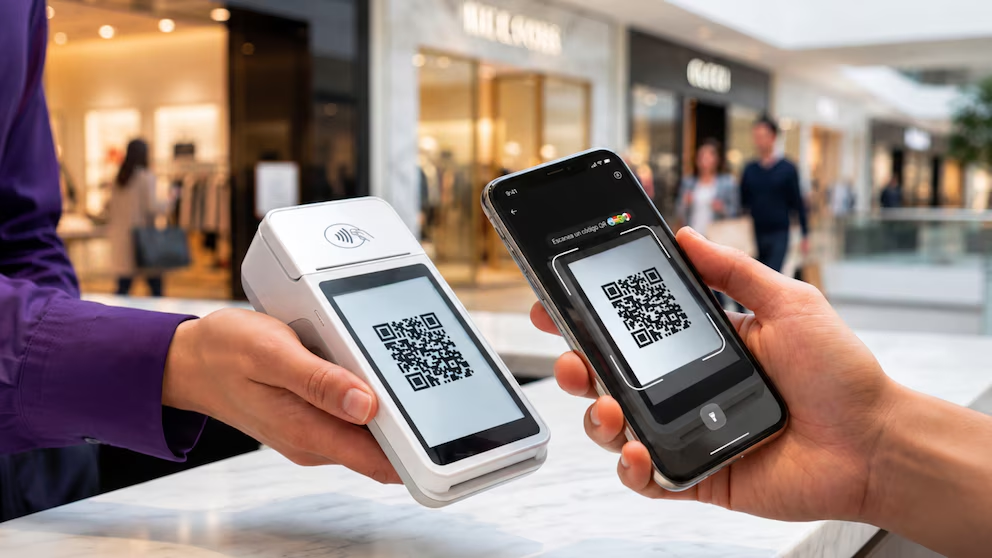
Entre los distintos medios electrónicos, los pagos con transferencia mediante códigos QR fueron los que mostraron el mayor avance durante el primer semestre.
Según el Banco Central, estas operaciones aumentaron 57,2% interanual en cantidad y 58,3% en monto. El promedio mensual por adulto pasó de 0,9 pagos en 2023 a 2,7 durante los primeros seis meses de 2026.
La tendencia se profundizó en septiembre, cuando se registraron 123,9 millones de pagos con transferencia interoperables, un 70% más que en el mismo mes del año anterior. El monto total alcanzó los $3,1 billones, con un incremento real del 64,5%.
De ese total, el 99,1% de las operaciones se inició mediante códigos QR, equivalentes a 122,8 millones de pagos.
Las tarjetas de crédito retrocedieron, pero el efectivo mantiene presencia en supermercados
A diferencia de las transferencias y los pagos QR, las tarjetas de crédito registraron una disminución en su utilización.
Durante el primer semestre, los pagos con este instrumento cayeron 3,5% interanual en cantidad de operaciones y 12,1% en monto. En agosto, el informe de pagos minoristas registró retrocesos del 18,1% y del 20%, respectivamente.
Las tarjetas de débito, por su parte, mostraron un incremento del 7,1% en cantidad de operaciones durante agosto, aunque el Banco Central advirtió que modificó la metodología de recopilación de datos desde diciembre de 2025.
Pese al avance de los medios digitales, el efectivo conserva una participación importante en determinados sectores comerciales.
El informe oficial señaló que los pagos en efectivo aumentaron 3,2% en supermercados y 10,4% en autoservicios mayoristas en la comparación interanual. De esta manera, representaron el 16,9% y el 25,4% de las ventas de esos establecimientos, respectivamente.
Por otra parte, la cantidad de cajeros automáticos disminuyó 3,1% durante el semestre. El Banco Central vinculó esta tendencia con la menor demanda de extracciones y la expansión de alternativas que permiten retirar dinero directamente en comercios.
