Werning defendió el rol del ahorro en dólares tras el fin del cepo
NewsITe
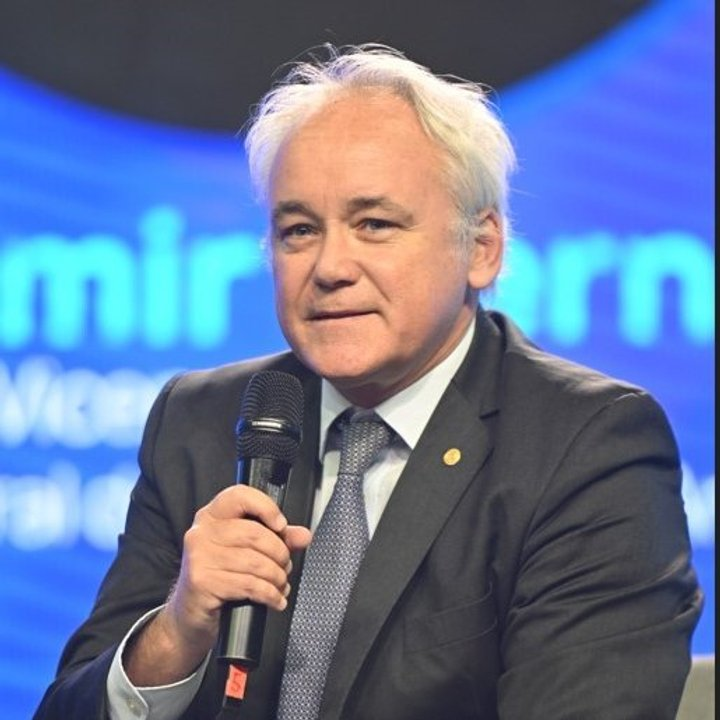
Durante la apertura de la Semana Mundial del Inversor en la Bolsa de Comercio de Buenos Aires, el vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning, analizó el comportamiento reciente de los ahorristas y la situación del sistema financiero tras la salida del cepo cambiario.
Werning subrayó que se produjo un cambio relevante en el destino de las divisas que compra el sector privado. Según los datos oficiales, alrededor del 75% de los dólares adquiridos en el mercado oficial por los ahorristas permanece dentro del país, una proporción sensiblemente mayor al 50% registrado un año atrás, en plena campaña de las elecciones legislativas.
Para el funcionario, la demanda de moneda extranjera dejó de ser un factor desestabilizador. Por el contrario, sostuvo que estos dólares contribuyen a proveer fondeo a los bancos, a dar liquidez al mercado de capitales y a convertirse en insumo para la inversión doméstica, lo que fortalece el circuito del ahorro local.
Mora bancaria, refinanciaciones y rechazo a los rescates
Werning también se refirió a la dinámica de la mora en el sistema financiero tras el shock posterior a las elecciones de 2025. En ese contexto, la morosidad de los hogares llegó a rozar el 13%, mientras que la irregularidad total del crédito al sector privado escaló hasta el 7,5%, generando preocupación en bancos y reguladores.
No obstante, el vicepresidente del BCRA remarcó que, pese a ese deterioro, el 83% de las familias y empresas continúa cumpliendo en tiempo y forma con sus obligaciones crediticias. Además, los últimos datos muestran un aumento de las refinanciaciones y una baja en la cantidad de préstamos impagos, lo que, según su visión, permite afirmar que la mora dejó de ser un “lastre” para el sistema.
En esa línea, el Banco Central descartó la aplicación de subsidios masivos, inyecciones extraordinarias de liquidez o esquemas de rescate para deudores o entidades financieras. El objetivo, señaló Werning, es evitar el llamado “riesgo moral”, es decir, que se premie a los incumplidores y se genere un incentivo contrario a la cultura de pago.
El peso de los impuestos en el costo del crédito
Otro de los ejes del discurso fue el impacto de la carga impositiva sobre el costo financiero total de los préstamos. Werning indicó que tributos como el IVA, Ingresos Brutos, el impuesto de sellos y diversas tasas municipales pueden llegar a explicar cerca del 30% del costo final de determinadas líneas de crédito.
- Los impuestos representan cerca de un tercio del costo financiero en algunos préstamos.
- El BCRA reclama coordinación entre Nación, provincias y municipios para abaratar el crédito.
- El objetivo oficial es potenciar el financiamiento pyme y su competencia con el mercado de capitales.
“Reducir el costo del crédito exige un esfuerzo coordinado de todas las jurisdicciones para fortalecer el ahorro en pesos y el financiamiento productivo”, fue uno de los conceptos que dejó la presentación de Werning en la Bolsa porteña.
Finalmente, el funcionario planteó que una baja sostenida del costo financiero es condición clave para ampliar el acceso al crédito, en especial para las pequeñas y medianas empresas, y consolidar una recuperación económica apoyada en el ahorro interno y en un sistema bancario robusto, sin necesidad de rescates ni medidas extraordinarias.
