La Corte marcó límites a los beneficios de los blanqueos
NewsITe
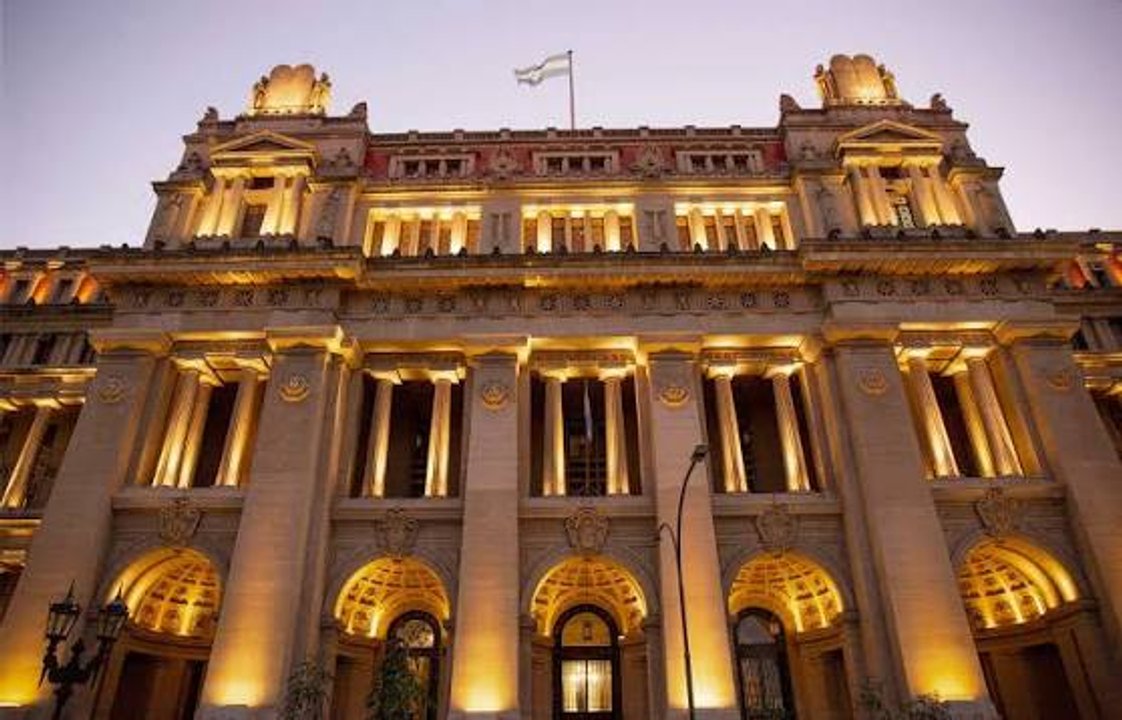
La Corte Suprema de Justicia de la Nación reafirmó el carácter excepcional de los regímenes de blanqueo de capitales y negó que sus efectos puedan extenderse a contribuyentes que no se hayan adherido formalmente a esos programas. El pronunciamiento se da en un contexto en el que los blanqueos se han convertido en una herramienta recurrente de la política fiscal argentina para captar divisas y regularizar activos no declarados.
En el fallo, los ministros Horacio Rosatti, Carlos Rosenkrantz y Ricardo Lorenzetti advirtieron que interpretar estas normas de manera amplia, para favorecer a quienes no ingresaron a los regímenes, podría generar un “trato desigualitario, irrazonable y odioso” respecto de los contribuyentes que sí cumplieron con sus obligaciones tributarias “en tiempo y forma”. De este modo, el máximo tribunal remarcó que los beneficios del blanqueo no pueden convertirse en un atajo general para morigerar reclamos fiscales.
El caso se originó en un conflicto entre la AFIP y la firma Tecna Estudios y Proyectos de Ingeniería SA, a raíz de una ejecución fiscal por $8.598.128,26 más intereses y costas, derivada de diferencias en el impuesto a las ganancias correspondientes a los períodos fiscales 2009 y 2010. La empresa sostuvo que el período 2009 estaba prescripto y cuestionó que se aplicara la extensión del plazo de prescripción prevista en la ley 26.860, sancionada en 2013, que creó un régimen de exteriorización voluntaria de moneda extranjera al que la compañía nunca adhirió.
Un régimen de excepción que no alcanza a todos
Rosenkrantz y Lorenzetti coincidieron en que los regímenes de blanqueo “constituyen institutos de excepción dentro del ordenamiento tributario”, ya que otorgan beneficios a quienes incumplieron sus deberes fiscales, configurando un tratamiento distinto respecto de los contribuyentes cumplidores. Por eso, remarcaron, esa excepcionalidad no puede extenderse por analogía ni aplicarse a sujetos que no fueron contemplados explícitamente por el legislador.
Rosatti, en una línea similar, subrayó que adherir a un blanqueo implica acceder a una “posición de ventaja y excepción” frente al principio de igualdad en las cargas públicas consagrado en la Constitución Nacional. Añadió que el Congreso debe considerar cuidadosamente las distintas situaciones jurídicas alcanzadas por este tipo de normas, a fin de no desvirtuar el equilibrio del sistema tributario ni desalentar el cumplimiento voluntario de los impuestos.
El magistrado también exhortó al Parlamento a extremar la precisión en la redacción de las leyes, en especial cuando se trata de beneficios para contribuyentes incumplidores. Una formulación ambigua, advirtió, abre la puerta a interpretaciones divergentes y pone en riesgo la seguridad jurídica, clave tanto para el fisco como para los contribuyentes y los inversores.
Impacto para futuros blanqueos y para la relación con la AFIP
En su análisis, la Corte tuvo en cuenta el debate parlamentario de la ley 26.860, donde se dejó en claro que la suspensión de la prescripción sólo alcanzaba a quienes se incorporaran al régimen de exteriorización voluntaria. Al no haber adherido Tecna, el máximo tribunal concluyó que no correspondía extenderle ese beneficio temporal.
- Confirmó la prescripción del período fiscal 2009 reclamada por la empresa.
- Rechazó el pedido de la AFIP de aplicar la extensión de prescripción a un contribuyente no adherido al blanqueo.
- Ratificó que los blanqueos deben interpretarse de manera estricta por ser regímenes de excepción.
“Adherir a un blanqueo supone una posición de ventaja y excepción frente al principio de igualdad ante las cargas públicas”, remarcó Rosatti en su voto.
Sin necesidad de pronunciarse sobre la inconstitucionalidad de la norma, la Corte confirmó la sentencia que había dado la razón a la empresa respecto del período discutido. El fallo sienta un precedente relevante de cara a futuros regímenes de exteriorización de capitales y envía un mensaje al Congreso: los beneficios fiscales excepcionales deben estar delineados con precisión y no pueden transformarse en un privilegio generalizado para los incumplidores frente a quienes pagan impuestos en regla.
