El EMAE se desplomó en julio y reaviva el fantasma recesivo
NewsITe
La economía argentina encendió una nueva luz de alarma luego de que el Estimador Mensual de Actividad Económica (EMAE) registrara en julio una caída del 2,9% respecto de junio en términos desestacionalizados y un descenso del 1,4% interanual, según los últimos datos difundidos por el INDEC. El resultado se suma al retroceso del Producto Interno Bruto (PBI) del 0,6% en el segundo trimestre de 2026 frente al primero y alimenta las dudas sobre cuán cerca se encuentra el país de una nueva recesión.
Pese a que el nivel de actividad todavía se ubica alrededor de un 2% por encima del mismo período del año pasado, el enfriamiento es evidente. Para que se considere técnicamente recesión, los economistas suelen exigir al menos dos –y algunos plantean tres– trimestres consecutivos de caída del PBI desestacionalizado. La dinámica reciente preocupa: el PBI creció 0,7% en el primer trimestre, retrocedió 0,6% en el segundo y el tercer trimestre arrancó con un EMAE en baja mensual del 2,9%.
Probabilidad de recesión y antecedentes recientes
La Universidad Torcuato Di Tella, a través de su Índice Líder, estimó en agosto una probabilidad del 82% de que la economía ingrese en una fase recesiva en los próximos seis meses. La recesión no solo implica una caída generalizada de la actividad, sino también impactos sobre la producción, el consumo, la inversión y, en consecuencia, el empleo.
El antecedente inmediato para la actual administración se ubica entre fines de 2023 y principios de 2024, cuando la actividad acumuló varios trimestres en terreno negativo antes de iniciar una recuperación que comenzó a perder fuerza a lo largo de 2026. Los datos de julio refuerzan la idea de un freno más prolongado de lo previsto.
Industria, consumo e ingresos bajo presión
La producción industrial manufacturera mostró en julio una caída interanual del 5%, mientras que la utilización de la capacidad instalada descendió al 58,2%, desde el 59,1% de junio. Algunos sectores operan con márgenes de ociosidad mucho mayores: la metalmecánica utilizó apenas el 38,3% de su capacidad, la industria automotriz el 39%, caucho y plástico el 40,2% y el sector textil el 45,3%. En el otro extremo, la refinación de petróleo trabajó al 89,9% y las industrias metálicas básicas al 71,8%.
El consumo interno también refleja el enfriamiento. De acuerdo con la consultora Scentia, las ventas de productos de consumo masivo retrocedieron 0,7% en términos mensuales y 1,5% interanuales en agosto, acumulando una baja del 2,7% en los primeros ocho meses de 2026. En la misma línea, las estadísticas oficiales registraron que las ventas reales de supermercados cayeron 2,1% interanual en julio y 2,7% en lo que va del año.
Salarios, inflación, desempleo y crédito
La pérdida de poder adquisitivo ayuda a explicar la debilidad del mercado interno. El índice RIPTE, que releva las remuneraciones imponibles de los trabajadores estables registrados, mostró un incremento del 28,8% entre julio de 2025 y julio de 2026, al pasar de $1.510.680 a $1.946.028. En el mismo período, la inflación fue de 33,8%, por lo que los salarios reales volvieron a quedar rezagados frente al aumento de los precios.
El frente laboral y financiero también plantea desafíos. La desocupación se ubicó en 7,9% durante el segundo trimestre, mientras que la mora de los hogares trepó al 12,9% de los préstamos en julio. Estos factores restringen la capacidad de consumo y el acceso al crédito, dos componentes clave para sostener la demanda interna en un contexto de debilidad productiva.
La visión del Gobierno y lo que viene
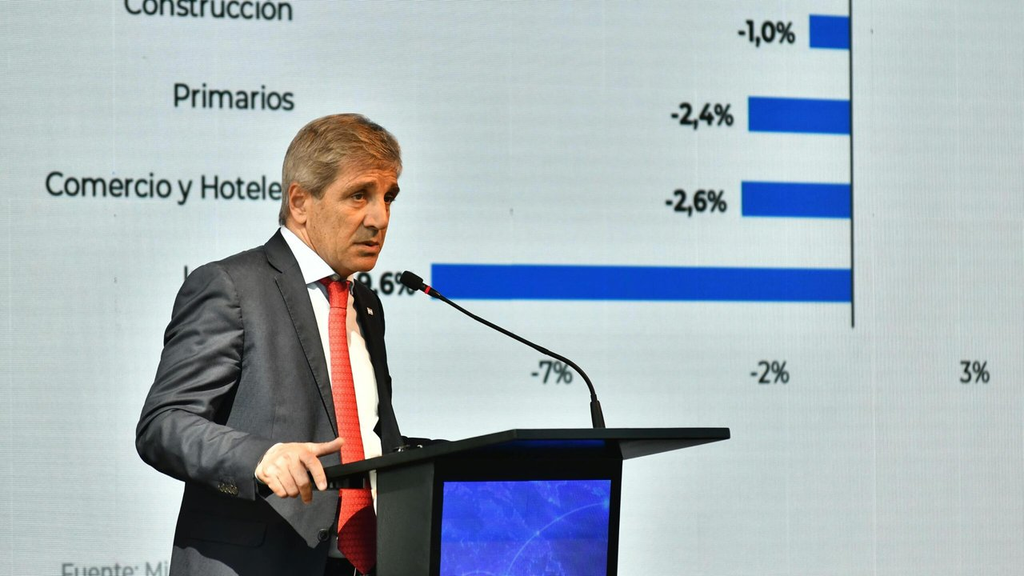
Desde el Gobierno buscan relativizar la magnitud del freno y destacan indicadores de tendencia. El ministro de Economía, Luis Caputo, subrayó que el EMAE acumula un crecimiento del 1,7% en los primeros siete meses de 2026 en comparación con igual período de 2025, así como una trayectoria de la serie tendencia-ciclo todavía positiva. En esa lectura, la caída de julio estaría influida por factores transitorios.
No obstante, para analistas y consultoras, el comportamiento de la actividad en agosto y septiembre será determinante para definir si el tropiezo del segundo trimestre fue solo una pausa en el proceso de recuperación o el inicio de una fase recesiva más extensa. Las próximas publicaciones del INDEC serán clave para despejar esa incógnita y medir, en paralelo, el impacto sobre empleo, ingresos y niveles de inversión.
Con industria, consumo y salarios bajo presión, los datos de los próximos meses marcarán si la economía logra evitar la recesión o confirma un nuevo ciclo contractivo.
